Які КВЕДи потрібні для IT та онлайн-бізнесу Для роботи ФОП або компанії у сфері IT недостатньо просто вказати «програмування» під час реєстрації. Код виду економічної діяльності має відповідати ...
18Вер

Реєстрація IT-компанії за кордоном означає створення окремої юридичної особи за законодавством іншої держави. Це може бути компанія в ЄС, Великій Британії, США або іншій юрисдикції, яка укладає договори з клієнтами, отримує оплату, наймає працівників та володіє інтелектуальною власністю.
Сам факт іноземної реєстрації не переносить автоматично весь бізнес і податки за межі України. Для українського засновника значення мають його податкове резидентство, місце фактичного управління компанією, структура власності, правила КІК та міжнародні угоди про уникнення подвійного оподаткування.
Для IT-компанії іноземна юридична особа часто потрібна не через нижчі податки. Значно частіше причиною стають вимоги клієнтів, платіжна інфраструктура, залучення інвестицій або вихід на конкретний ринок.
Основні переваги такої структури:
Ці переваги мають сенс лише тоді, коли структура відповідає реальній бізнес-моделі. Компанія «на папері», яка не має зрозумілої економічної мети, може створити більше податкових та банківських проблем, ніж користі.
Універсальної «найкращої країни для IT-компанії» немає. Юрисдикцію потрібно підбирати під клієнтів, засновників, персонал, платежі, інвестиції та майбутній продаж бізнесу.
| Варіант | Що може приваблювати IT-бізнес | Що потрібно перевірити |
|---|---|---|
| країни ЄС | робота на єдиному європейському ринку, зрозумілі правила для B2B, розвинена банківська система | корпоративний податок, ПДВ, зарплатні внески, GDPR, вимоги до substance |
| Велика Британія | англійське право, зрозуміла корпоративна модель, міжнародне бізнес-середовище | податкове резидентство, банківський комплаєнс, відсутність членства в ЄС |
| США | доступ до великого ринку, інвесторів і технологічної екосистеми | федеральні та штатні податки, форма LLC або Corporation, правила для нерезидентів |
| інші юрисдикції | окремі податкові або адміністративні переваги | репутація країни, банківські обмеження, substance, міжнародний обмін інформацією |
Наприклад, на Poshuk можна окремо переглянути умови реєстрації компанії в Чехії та реєстрації компанії на Кіпрі. Для підприємців, які порівнюють роботу через українську та європейську структуру, також корисний матеріал про оподаткування підприємців у Польщі та Україні.
Іноземна компанія українського підприємця може потрапити під правила контрольованих іноземних компаній – КІК. За інформацією ДПС України, контролюючою особою може бути податковий резидент України, який володіє більш ніж 50% іноземної компанії. Правила також охоплюють володіння понад 10%, якщо українські резиденти разом контролюють 50% і більше, а також випадки фактичного контролю.
При створенні структури потрібно окремо перевірити три питання:
Про набуття частки або початок фактичного контролю контролююча особа повинна повідомити ДПС протягом 60 календарних днів. У 2026 році фізичні особи подавали звіт про КІК за 2025 рік одночасно з річною декларацією – до 1 травня 2026 року.
Водночас поріг у 2 млн євро часто трактують неправильно. Якщо сукупний дохід усіх КІК однієї контролюючої особи не перевищує еквівалент 2 млн євро за звітний період, скоригований прибуток КІК за відповідних умов може не включатися до оподатковуваного доходу. Це не означає автоматичного скасування всіх обов’язків зі звітності.
Переїзд сервера, відкриття рахунку або реєстрація компанії в іншій країні самі по собі не роблять її власника нерезидентом України.
Податковий кодекс враховує місце проживання, постійне житло, центр життєвих інтересів та, за певних умов, перебування в Україні протягом 183 днів. До центру життєвих інтересів можуть належати сімейні й економічні зв’язки.
Через це схема «зареєструвати компанію за кордоном і більше не платити податки в Україні» не працює автоматично.
Для IT-бізнесу цей момент особливо важливий. Засновник може зареєструвати компанію за кордоном, але продовжувати з України керувати рахунками, командою, договорами та ключовими бізнес-рішеннями.
Український Податковий кодекс прямо враховує місце ефективного управління іноземної компанії. Серед критеріїв – регулярне проведення в Україні засідань виконавчого органу, прийняття управлінських рішень та здійснення поточної операційної діяльності переважно з України.
Міжнародні правила також враховують реальну присутність бізнесу. OECD пояснює, що робота співробітників або управління діяльністю з іншої держави за певних обставин може створити «permanent establishment» – постійне представництво, якому відповідна країна може приписати частину прибутку для оподаткування. Детальніше це питання розглядає OECD.
Відкрити компанію часто простіше, ніж повноцінний корпоративний рахунок. Банки та платіжні системи перевіряють бенефіціарів, джерело коштів, клієнтів, країни платежів і причину вибору конкретної юрисдикції.
Для проходження комплаєнсу зазвичай потрібно підготувати:
Юридична адреса без реальної діяльності не завжди достатня. Для окремих податкових режимів і міжнародних структур має значення substance – фактична економічна присутність компанії.
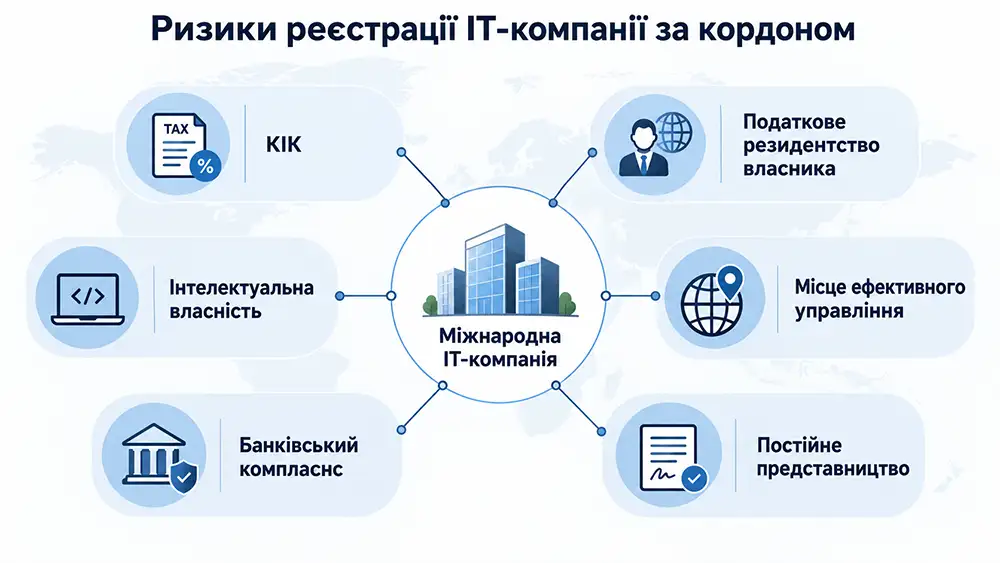
Для SaaS, мобільного застосунку, маркетплейсу або іншого цифрового продукту важливо не лише зареєструвати компанію, а й юридично передати їй права на результат роботи засновників, штатних розробників та підрядників.
Якщо цього не зробити, під час інвестиційного раунду або продажу бізнесу може з’ясуватися, що компанія формально не володіє частиною програмного коду, дизайном, торговельною маркою чи іншими активами.
Договори з командою мають чітко регулювати передачу майнових прав, конфіденційність, оплату, використання стороннього програмного забезпечення та порядок припинення співпраці.
Рішення краще починати не з питання «де дешевше відкрити компанію», а з карти всіх податкових і операційних зв’язків бізнесу.
Практична послідовність виглядає так:
Після такого аналізу стає зрозуміло, чи потрібна окрема іноземна компанія взагалі. Для невеликої команди, що працює переважно з України, складна міжнародна структура іноді лише збільшує витрати на бухгалтерів, юристів, банки та звітність.
Так. Українське законодавство не встановлює загальної заборони для резидента України бути засновником іноземної компанії.
Водночас потрібно виконувати українські податкові та звітні вимоги, якщо вони поширюються на конкретну структуру. Особливо важливо перевірити КІК, резидентство власника та порядок оподаткування отриманих дивідендів або іншого доходу.
Не обов’язково. Низька номінальна ставка корпоративного податку ще не означає нижче загальне податкове навантаження.
Потрібно рахувати корпоративний податок, податки при виплаті дивідендів, зарплатні внески, ПДВ, бухгалтерію, аудит, юридичну адресу, банківські витрати та податкові наслідки для власника в Україні.
Такі структури використовують на практиці, але операції між пов’язаними сторонами потребують окремого аналізу. Не варто штучно розподіляти один бізнес між ФОП і закордонною компанією лише заради податкового результату.
Договори, ціни, фактичні функції сторін і рух коштів повинні відповідати реальним господарським операціям.
Іноземна юридична особа найбільш логічна, коли бізнес уже має міжнародну складову.
Типові ситуації:
Перед реєстрацією доцільно отримати окремий висновок щодо корпоративного, податкового та валютного законодавства України й країни реєстрації. Правила залежать від структури власності, місця проживання засновника та фактичної моделі роботи компанії.
