Какие КВЭД нужны для IT и онлайн-бизнеса Для работы ФЛП или компании в сфере IT недостаточно просто указать «программирование» при регистрации. Код вида экономической деятельности должен ...
18Сен

Регистрация IT-компании за рубежом означает создание отдельного юридического лица по законодательству другой страны. Это может быть компания в ЕС, Великобритании, США или другой юрисдикции, которая заключает договоры с клиентами, получает оплату, нанимает сотрудников и владеет интеллектуальной собственностью.
Сам факт иностранной регистрации не переносит автоматически весь бизнес и налоги за пределы Украины. Для украинского учредителя значение имеют его налоговое резидентство, место фактического управления компанией, структура собственности, правила КИК и международные соглашения об избежании двойного налогообложения.
Для IT-компании иностранное юридическое лицо часто нужно не из-за более низких налогов. Значительно чаще причиной становятся требования клиентов, платежная инфраструктура, привлечение инвестиций или выход на конкретный рынок.
Основные преимущества такой структуры:
Эти преимущества имеют смысл только тогда, когда структура соответствует реальной бизнес-модели. Компания «на бумаге», не имеющая понятной экономической цели, может создать больше налоговых и банковских проблем, чем пользы.
Универсальной «лучшей страны для IT-компании» нет. Юрисдикцию нужно подбирать под клиентов, учредителей, персонал, платежи, инвестиции и будущее продажу бизнеса.
| Вариант | Что может привлекать IT-бизнес | Что нужно проверить |
|---|---|---|
| страны ЕС | работа на едином европейском рынке, понятные правила для B2B, развитая банковская система | корпоративный налог, НДС, зарплатные взносы, GDPR, требования к substance |
| Великобритания | английское право, понятная корпоративная модель, международная бизнес-среда | налоговое резидентство, банковский комплаенс, отсутствие членства в ЕС |
| США | доступ к большому рынку, инвесторам и технологической экосистеме | федеральные и штатные налоги, форма LLC или Corporation, правила для нерезидентов |
| другие юрисдикции | отдельные налоговые или административные преимущества | репутация страны, банковские ограничения, substance, международный обмен информацией |
Например, на Poshuk можно отдельно просмотреть условия регистрации компании в Чехии и регистрации компании на Кипре. Для предпринимателей, сравнивающих работу через украинскую и европейскую структуру, также полезен материал о налогообложении предпринимателей в Польше и Украине.
Иностранная компания украинского предпринимателя может попасть под правила контролируемых иностранных компаний — КИК. По информации ГНС Украины, контролирующим лицом может быть налоговый резидент Украины, владеющий более чем 50% иностранной компании. Правила также охватывают владение более 10%, если украинские резиденты вместе контролируют 50% и более, а также случаи фактического контроля.
При создании структуры нужно отдельно проверить три вопроса:
О приобретении доли или начале фактического контроля контролирующее лицо должно уведомить ГНС в течение 60 календарных дней. В 2026 году физические лица подавали отчет о КИК за 2025 год одновременно с годовой декларацией — до 1 мая 2026 года.
В то же время порог в 2 млн евро часто трактуется неправильно. Если совокупный доход всех КИК одного контролирующего лица не превышает эквивалент 2 млн евро за отчетный период, скорректированная прибыль КИК при соответствующих условиях может не включаться в налогооблагаемый доход. Это не означает автоматического снятия всех обязательств по отчетности.
Переезд сервера, открытие счета или регистрация компании в другой стране сами по себе не делают её владельца нерезидентом Украины.
Налоговый кодекс учитывает место проживания, постоянное жилье, центр жизненных интересов и, при определенных условиях, пребывание в Украине в течение 183 дней. К центру жизненных интересов могут относиться семейные и экономические связи.
Поэтому схема «зарегистрировать компанию за рубежом и больше не платить налоги в Украине» не работает автоматически.
Для IT-бизнеса этот момент особенно важен. Учредитель может зарегистрировать компанию за рубежом, но продолжать из Украины управлять счетами, командой, договорами и ключевыми бизнес-решениями.
Украинский Налоговый кодекс прямо учитывает место эффективного управления иностранной компанией. Среди критериев — регулярное проведение в Украине заседаний исполнительного органа, принятие управленческих решений и осуществление текущей операционной деятельности преимущественно из Украины.
Международные правила также учитывают реальное присутствие бизнеса. OECD объясняет, что работа сотрудников или управление деятельностью из другого государства при определенных обстоятельствах может создать «permanent establishment» — постоянное представительство, которому соответствующая страна может приписать часть прибыли для налогообложения. Подробнее этот вопрос рассматривает OECD.
Открыть компанию часто проще, чем полноценный корпоративный счет. Банки и платежные системы проверяют бенефициаров, источник средств, клиентов, страны платежей и причину выбора конкретной юрисдикции.
Для прохождения комплаенса обычно нужно подготовить:
Юридический адрес без реальной деятельности не всегда достаточен. Для отдельных налоговых режимов и международных структур имеет значение substance — фактическое экономическое присутствие компании.
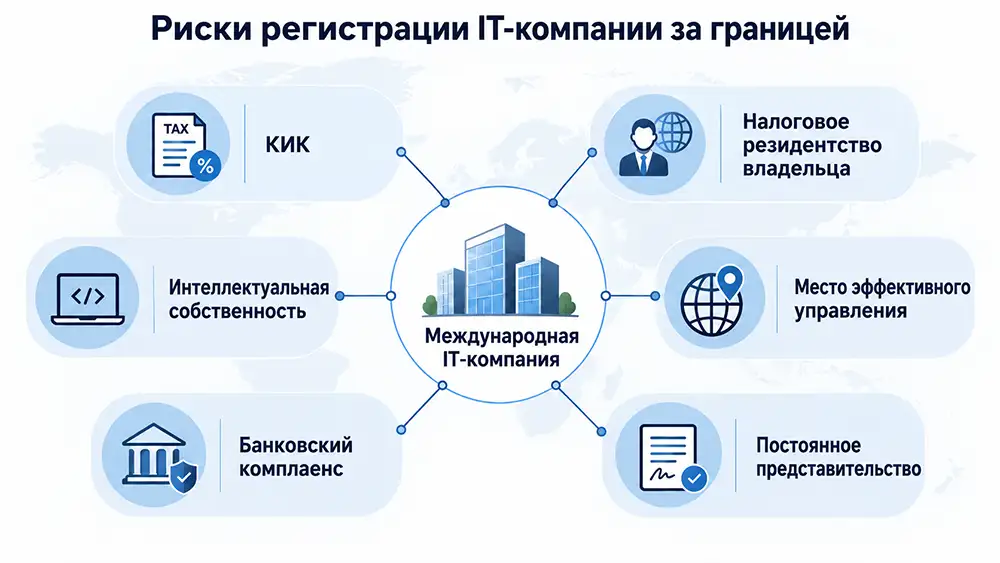
Для SaaS, мобильного приложения, маркетплейса или другого цифрового продукта важно не только зарегистрировать компанию, но и юридически передать ей права на результат работы учредителей, штатных разработчиков и подрядчиков.
Если этого не сделать, при инвестиционном раунде или продаже бизнеса может выясниться, что компания формально не владеет частью программного кода, дизайном, торговой маркой или другими активами.
Договоры с командой должны четко регулировать передачу имущественных прав, конфиденциальность, оплату, использование стороннего программного обеспечения и порядок прекращения сотрудничества.
Решение лучше начинать не с вопроса «где дешевле открыть компанию», а с карты всех налоговых и операционных связей бизнеса.
Практическая последовательность выглядит так:
После такого анализа становится понятно, нужна ли отдельная иностранная компания вообще. Для небольшой команды, работающей преимущественно из Украины, сложная международная структура иногда лишь увеличивает расходы на бухгалтеров, юристов, банки и отчетность.
Да. Украинское законодательство не устанавливает общего запрета для резидента Украины быть учредителем иностранной компании.
При этом необходимо выполнять украинские налоговые и отчетные требования, если они распространяются на конкретную структуру. Особенно важно проверить КИК, резидентство владельца и порядок налогообложения полученных дивидендов или другого дохода.
Не обязательно. Низкая номинальная ставка корпоративного налога еще не означает более низкую общую налоговую нагрузку.
Нужно считать корпоративный налог, налоги при выплате дивидендов, зарплатные взносы, НДС, бухгалтерию, аудит, юридический адрес, банковские расходы и налоговые последствия для владельца в Украине.
Такие структуры используют на практике, но операции между связанными сторонами требуют отдельного анализа. Не стоит искусственно разделять один бизнес между ФОП и зарубежной компанией только ради налогового результата.
Договоры, цены, фактические функции сторон и движение средств должны соответствовать реальным хозяйственным операциям.
Иностранное юридическое лицо наиболее логично, когда бизнес уже имеет международный компонент.
Типичные ситуации:
Перед регистрацией целесообразно получить отдельное заключение по корпоративному, налоговому и валютному законодательству Украины и страны регистрации. Правила зависят от структуры собственности, места проживания учредителя и фактической модели работы компании.
