З чого починається планування податків Податкову модель стартапу варто прорахувати ще до першого стабільного виторгу. Причина проста: форма бізнесу, система оподаткування, ПДВ, спосіб виплати ...
27Жов

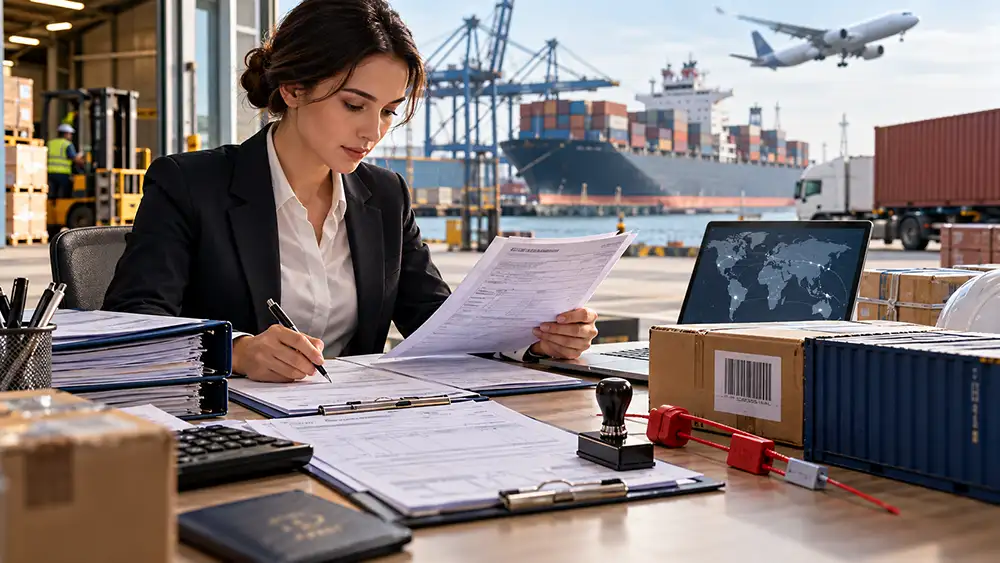
Митне оформлення – обов’язковий етап ввезення комерційних товарів в Україну. Під час цієї процедури митниця перевіряє відомості про вантаж, код УКТ ЗЕД, країну походження, митну вартість, дозвільні документи та правильність розрахунку платежів.
Помилка на одному з цих етапів може затримати випуск вантажу. Особливо часто питання виникають через неправильний код товару, розбіжності в інвойсі, непідтверджену митну вартість або відсутність документа про походження. Якщо імпортер не впевнений у класифікації товару чи переліку документів, консультація митного брокера до відправлення вантажу допомагає перевірити документи ще до його прибуття на кордон.
Оформлення починається не тоді, коли вантаж уже стоїть на митному терміналі. Підготовку варто проводити ще на етапі погодження контракту з іноземним постачальником.
Типова процедура імпорту складається з кількох послідовних дій:
За загальним правилом статті 255 Митного кодексу митне оформлення має завершуватися протягом чотирьох робочих годин після пред’явлення товарів, якщо це потрібно, подання декларації та необхідних документів. Водночас закон передбачає випадки, коли цей строк збільшується, наприклад через необхідність додаткової перевірки документів.
Єдиного універсального пакета для всіх вантажів немає. Його склад залежить від товару, умов поставки, країни походження, способу транспортування та вимог нетарифного регулювання.
Найчастіше імпортер готує:
Митний кодекс прямо вимагає, щоб відомості про митну вартість ґрунтувалися на об’єктивних, документально підтверджених даних, які можна обчислити. Перелік основних документів для її підтвердження містить стаття 53 Митного кодексу України.
УКТ ЗЕД – це українська система класифікації товарів зовнішньоекономічної діяльності. Саме код товару впливає на ставку ввізного мита, можливі преференції, дозвільні документи та окремі заходи державного контролю.
Ставка мита не є однаковою для всього імпорту. Для різних кодів Митний тариф передбачає ставки 0%, 5%, 10%, 12% та інші значення, а для деяких позицій використовують специфічні або комбіновані ставки. Митний тариф України побудований за УКТ ЗЕД, тому розраховувати витрати без точного коду товару некоректно.
Перед першою поставкою варто перевірити:
Ці характеристики інколи змінюють код навіть у зовні схожих товарів. Відповідно змінюється й розмір митних платежів.
Митна вартість – це не просто цифра з інвойсу. Стаття 49 Митного кодексу визначає її як вартість товарів для митних цілей, яка базується на ціні, фактично сплаченій або такій, що підлягає сплаті.
Для імпортованих товарів основним є метод за ціною договору. До ціни можуть додаватися окремі витрати, якщо продавець ще не включив їх до вартості та закон вимагає врахувати їх під час розрахунку.
Зокрема, значення можуть мати:
Саме тому однакова закупівельна ціна товару не завжди означає однакову митну вартість.
Якщо митниця не може застосувати метод за ціною договору через відсутність документального підтвердження, закон передбачає інші методи – за ціною ідентичних або подібних товарів, на основі віднімання чи додавання вартості та резервний метод.
Митний кодекс передбачає, що декларацію митної вартості не подають при декларуванні партій товарів, митна вартість яких не перевищує 5000 євро. Це не скасовує необхідність правильно визначати саму митну вартість та підтверджувати заявлені відомості документами.
Основні митні платежі при ввезенні товарів – ввізне мито, ПДВ та акциз для підакцизної продукції. Офіційні правила їх нарахування публікує Державна митна служба України.
Розмір залежить від коду УКТ ЗЕД, країни походження та можливості застосувати тарифну преференцію. Тому формула «мито завжди 10%» неправильна.
Для більшості товарів застосовують основну ставку ПДВ 20%. Базу оподаткування визначають за правилами Податкового кодексу з урахуванням договірної вартості, але не нижче митної вартості, а також мита й акцизного податку, якщо він підлягає сплаті.
Наприклад, якщо митна вартість партії становить 100 000 грн, а ставка ввізного мита – 10%, без урахування акцизу розрахунок виглядатиме так:
Це спрощений приклад. Фактичний розрахунок залежить від коду УКТ ЗЕД, походження товару, пільг, акцизу та інших умов конкретного імпорту.
Навіть правильно доставлений вантаж може затриматися через документи. Частина проблем виникає ще до перетину кордону.
Найтиповіші причини:
Перевірка документів до відправлення вантажу коштує значно менше, ніж простій автомобіля, контейнера чи товару на терміналі.
Імпортеру варто заздалегідь визначити код УКТ ЗЕД, перевірити ставку мита, походження продукції та вимоги до її ввезення. Після цього можна прогнозувати собівартість імпорту, а не рахувати платежі вже після прибуття вантажу.
Інвойс, контракт, специфікація, транспортні документи та платіжні дані повинні описувати одну й ту саму операцію без суперечностей. Особливу увагу слід приділити валюті, умовам Incoterms, кількості товару, вазі, вартості перевезення та опису продукції.
Запит не варто ігнорувати або замінювати припущеннями. Потрібно встановити, які саме складові митної вартості чи характеристики товару потребують підтвердження, та надати документи, що прямо відповідають на поставлене питання.