Ринок DeFi у 2026 році: цифри та структура DeFi – це децентралізовані фінанси, де кредитування, обмін активів, управління ліквідністю та інші операції виконуються через блокчейн і ...
10Жов

Цифрові валюти центральних банків (CBDC) можуть змінити способи оплати товарів і послуг, прискорити фінансові розрахунки та зменшити витрати на окремі платіжні операції. Для бізнесу їх впровадження означатиме появу нових платіжних інструментів, необхідність адаптації бухгалтерського обліку та додаткові вимоги до кібербезпеки.
CBDC (Central Bank Digital Currency) – це цифрова форма національної валюти, яку випускає центральний банк держави. На відміну від грошей на звичайному банківському рахунку, CBDC є безпосереднім зобов’язанням центрального банку, а не комерційної фінансової установи.
Цифрова валюта може використовуватися для оплати товарів, переказів між фізичними особами, розрахунків підприємств та операцій між фінансовими установами. Конкретні можливості залежать від технічної архітектури й законодавства країни.
За результатами дослідження Банку міжнародних розрахунків (BIS), опублікованого 22 серпня 2025 року, 85 із 93 опитаних центральних банків, або 91%, протягом 2024 року досліджували роздрібні або гуртові CBDC. Понад третина юрисдикцій прискорила відповідні роботи через поширення стейблкоїнів та інших криптоактивів.
Цифрові валюти центральних банків часто порівнюють із криптовалютами. Однак між цими інструментами існують принципові юридичні та економічні відмінності.
| Характеристика | CBDC | Банківські гроші | Bitcoin | Стейблкоїни |
|---|---|---|---|---|
| Емітент | Центральний банк | Комерційний банк | Централізованого емітента немає | Зазвичай приватна організація |
| Забезпечення | Зобов’язання центрального банку | Зобов’язання комерційного банку | Традиційного забезпечення немає | Залежить від механізму стабілізації |
| Вартість | Номінал національної валюти | Номінал валюти рахунку | Визначається ринком | Зазвичай прив’язана до іншого активу |
| Регулювання | Центральний банк і національне законодавство | Банківське законодавство | Залежить від юрисдикції | Залежить від юрисдикції |
| Основне використання | Платежі та розрахунки | Платежі, депозити, кредити | Перекази та інвестиції | Перекази, торгівля, розрахунки |
CBDC не обов’язково використовує блокчейн. Центральні банки можуть обрати централізовану базу даних, технологію розподіленого реєстру або комбіновану архітектуру.
Ключова відмінність полягає в характері зобов’язання. Якщо комерційний банк зберігає кошти клієнта на рахунку, він відповідає за виконання відповідних вимог вкладника. У випадку CBDC емітентом цифрових грошей виступає центральний банк.
Центральні банки розробляють дві основні категорії цифрових валют. Вони відрізняються колом користувачів, функціональністю та призначенням.
Роздрібна цифрова валюта призначена для повсякденних розрахунків населення та бізнесу. Потенційно вона дозволяє оплачувати покупки через смартфон, цифровий гаманець або сумісний платіжний термінал.
Основні сценарії використання:
Для підприємців найбільше значення матиме можливість інтегрувати CBDC в наявну систему приймання платежів без суттєвого ускладнення роботи каси.
Гуртові CBDC (wholesale CBDC) призначені переважно для фінансових установ та розрахунків між професійними учасниками ринку.
Їх досліджують для міжбанківських переказів, розрахунків за цінними паперами, операцій із токенізованими активами та міжнародних платежів.
Для звичайного підприємства такі зміни можуть залишитися непомітними. Компанія продовжить працювати через свій банк, але фінансові установи потенційно зможуть швидше завершувати розрахунки між собою.
Одна з потенційних переваг CBDC – скорочення часу між ініціюванням платежу та остаточним розрахунком.
Сьогодні швидкість переказу залежить від банків, платіжних систем, режимів їхньої роботи та правил міжнародних розрахунків. CBDC може забезпечувати швидке остаточне виконання операцій, якщо відповідну можливість передбачає її архітектура.
Однак миттєві платежі вже існують без CBDC. Тому швидкість сама по собі не є унікальною перевагою цифрової валюти центрального банку.
CBDC потенційно можуть скоротити витрати на окремі етапи оброблення транзакцій. Проте це не означає автоматичного скасування комісій для підприємців.
Загальна вартість платежу залежатиме від таких складових:
Компанії варто порівнювати не лише комісію за транзакцію, а й витрати на інтеграцію, звірку платежів, повернення коштів та обслуговування системи.
Для бізнесу з великою кількістю щоденних операцій швидкість надходження коштів безпосередньо впливає на оборотний капітал.
Наприклад, підприємство щодня отримує 500 платежів із середньою сумою 800 грн. Загальний обсяг надходжень становить 400 000 грн.
Якщо кошти стають доступними швидше, компанія може раніше використовувати їх для закупівель, розрахунків із постачальниками або інших поточних потреб.
Це умовний приклад, а не прогноз економії від CBDC. Фактичний результат залежатиме від правил конкретної платіжної системи.
Міжнародні платежі залишаються одним із напрямів дослідження CBDC. Підприємства, які працюють із закордонними контрагентами, можуть отримати нові способи проведення транскордонних операцій.
Технічно це можливо, якщо центральні банки та платіжні оператори забезпечать сумісність відповідних систем.
Проте існування цифрової гривні та цифрового євро не означатиме автоматичної можливості прямого переказу між ними.
Для міжнародних операцій знадобляться узгоджені правила:
Саме правова та технологічна сумісність визначатиме практичну користь CBDC для експортерів та імпортерів.
Європейський центральний банк продовжує підготовку цифрового євро. Це один із найбільш значущих проєктів CBDC для українських підприємств, які співпрацюють із компаніями Європейського Союзу.
Згідно з офіційною інформацією Європейського центрального банку про пілот цифрового євро, для його проведення відібрано 36 платіжних провайдерів із країн єврозони. Загалом регулятор отримав понад 50 заявок.
Пілот запланований на другу половину 2027 року та має тривати 12 місяців. Учасники тестуватимуть розрахунки між фізичними особами, платежі в магазинах та інтернет-торгівлі.
Член Виконавчої ради ЄЦБ П’єро Чіполлоне зазначив, що значний інтерес до пілоту демонструє готовність приватного сектору долучатися до розвитку цифрового євро та зміцнення європейської платіжної системи.
ЄЦБ орієнтується на можливу технічну готовність до першого випуску протягом 2029 року за умови ухвалення необхідного законодавства ЄС у 2026 році.
Остаточного рішення про емісію цифрового євро станом на 30 жовтня 2026 року немає.
Для українських підприємств особливо важливими залишаються майбутні правила доступу нерезидентів, міжнародних розрахунків та використання цифрового євро через платіжних провайдерів.
Е-гривня – цифрова форма гривні, емітентом якої має виступати Національний банк України. Її номінальна вартість відповідатиме звичайній гривні у співвідношенні 1:1.
НБУ досліджує можливості створення власної цифрової валюти з 2016 року. У 2018 році регулятор провів закритий пілотний проєкт, у межах якого перевіряв технологію розподіленого реєстру, механізми емісії та здійснення платежів.
У концепції впровадження е-гривні Національного банку України розглядаються різні сценарії використання цифрової валюти, зокрема роздрібні платежі, перекази між користувачами та програмовані операції. Документ описує попереднє бачення, а не остаточно затверджену модель.
Станом на жовтень 2026 року широкомасштабний випуск е-гривні для повсякденного використання населенням та підприємствами не відбувся.
Потенційні напрями застосування залежать від остаточної моделі, яку затвердить Національний банк.
Серед можливих сценаріїв:
Останній варіант передбачає використання програмованих платежів. Наприклад, система потенційно може здійснювати переказ після підтвердження виконання договірних умов.
Водночас можливість програмування платежів не означає, що центральний банк обов’язково контролюватиме призначення кожної одиниці цифрової валюти. Такі механізми залежать від архітектури та законодавчих обмежень.
Попри потенційні переваги, цифрові валюти центральних банків створюють додаткові технологічні та організаційні вимоги.
| Ризик | Можливий вплив на бізнес | Спосіб мінімізації |
|---|---|---|
| Кібератаки | Несанкціоновані операції або втрата доступу | Багатофакторна автентифікація, контроль доступу |
| Технічні збої | Тимчасова неможливість приймати платежі | Резервні платіжні канали |
| Регуляторні зміни | Додаткові вимоги до звітності та перевірок | Регулярний юридичний аудит |
| Проблеми сумісності | Ускладнення інтеграції з ERP та POS | Використання стандартизованих API |
| Обмеження використання | Ліміти залишків або транзакцій | Диверсифікація платіжних інструментів |
| Захист персональних даних | Ризик неправомірного доступу до інформації | Шифрування та політики конфіденційності |
Для фінтех-компаній особливе значення матиме правовий статус послуг, які вони планують надавати.
Підприємствам, що розробляють власні платіжні продукти, варто заздалегідь оцінити вимоги до реєстрації фінансової установи та можливості отримання відповідної ліцензії. На Poshuk.info представлена інформація про реєстрацію фінансових компаній в Україні.
При цьому звичайне приймання цифрової валюти як оплати не обов’язково потребуватиме окремої фінансової ліцензії. Вимоги залежатимуть від ролі компанії та законодавства.
Використання цифрової валюти центрального банку не скасовує обов’язку вести бухгалтерський облік, документувати господарські операції та виконувати податкові зобов’язання.
Після запровадження CBDC компаніям потрібно буде визначати порядок:
Конкретні бухгалтерські проведення залежатимуть від національних стандартів, нормативних документів регулятора та правового статусу CBDC.
Для компаній із великою кількістю платежів важливо забезпечити автоматичне передавання інформації між платіжною платформою та обліковою системою.
Сам факт використання CBDC не означає появи нового податку. Податкові наслідки визначатимуться характером господарської операції та відповідним законодавством.
Наприклад, якщо підприємство продає товари за цифрову гривню, це не змінює економічної сутності продажу. Водночас можуть виникнути додаткові вимоги до документального підтвердження платежу та його відображення в обліку.
Для транскордонних операцій додатково потрібно враховувати валютне регулювання, правила оподаткування міжнародних доходів та вимоги фінансового моніторингу.
Бізнесу не потрібно негайно змінювати платіжну інфраструктуру. Доцільніше оцінити технічну готовність систем і стежити за рішеннями регуляторів.
Практична підготовка передбачає декілька етапів.
Планувати витрати на інтеграцію доцільно після появи офіційних технічних специфікацій та правил доступу.
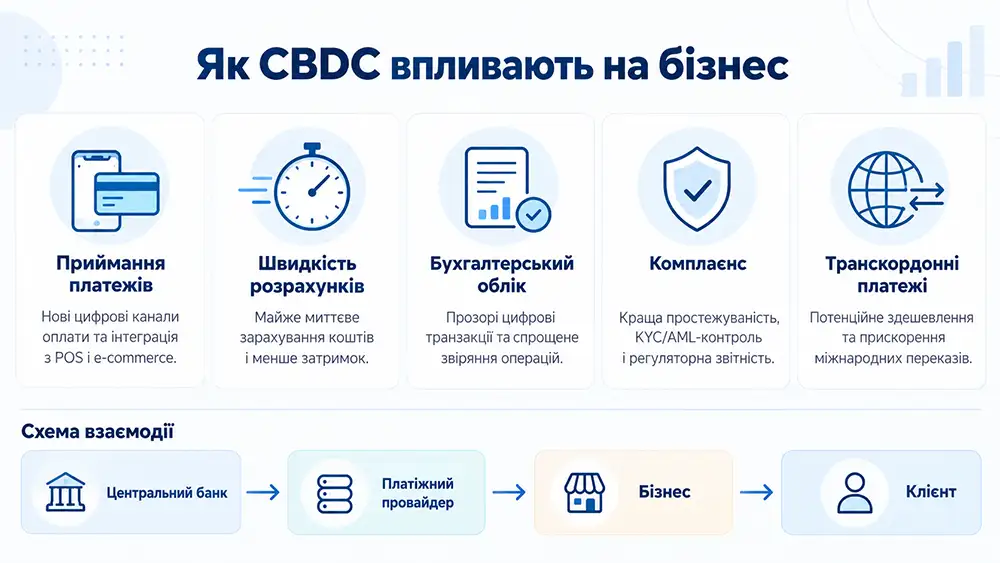
Наявні проєкти не передбачають автоматичної відмови від банківських рахунків, карток та готівки. Наприклад, Європейський центральний банк розглядає цифровий євро як доповнення до наявних форм грошей.
Подальша роль CBDC залежатиме від попиту користувачів, законодавства, доступності технологій та економічної доцільності.
Для підприємств основне питання полягає не в тому, яка форма грошей повністю замінить іншу, а в тому, як забезпечити зручне приймання платежів, контроль витрат та сумісність різних платіжних каналів.