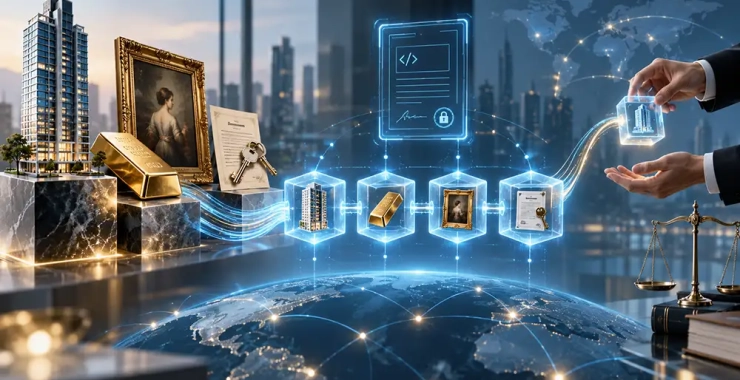
Що таке токенізація реальних активів Токенізація – це створення цифрового представлення права на актив або пов’язаного з ним майнового права у блокчейні чи іншій системі розподіленого ...
22Вер

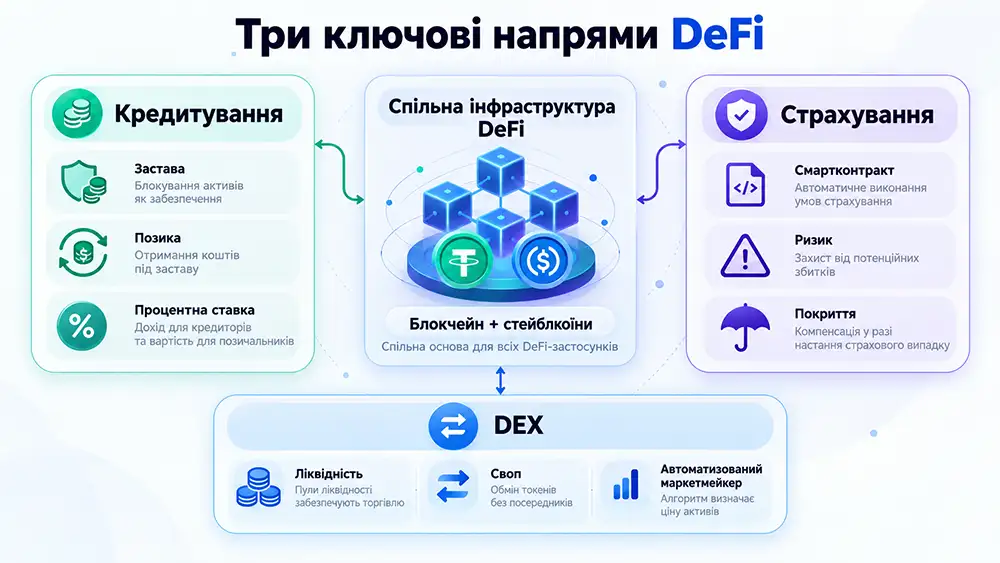
DeFi – це децентралізовані фінанси, де кредитування, обмін активів, управління ліквідністю та інші операції виконуються через блокчейн і смартконтракти. У 2026 році ринок уже не обмежується простими свопами токенів і прибутковим фармінгом. Основний розвиток відбувається навколо кредитних ринків, стейблкоїнів, токенізованих реальних активів, DEX та управління ризиками.
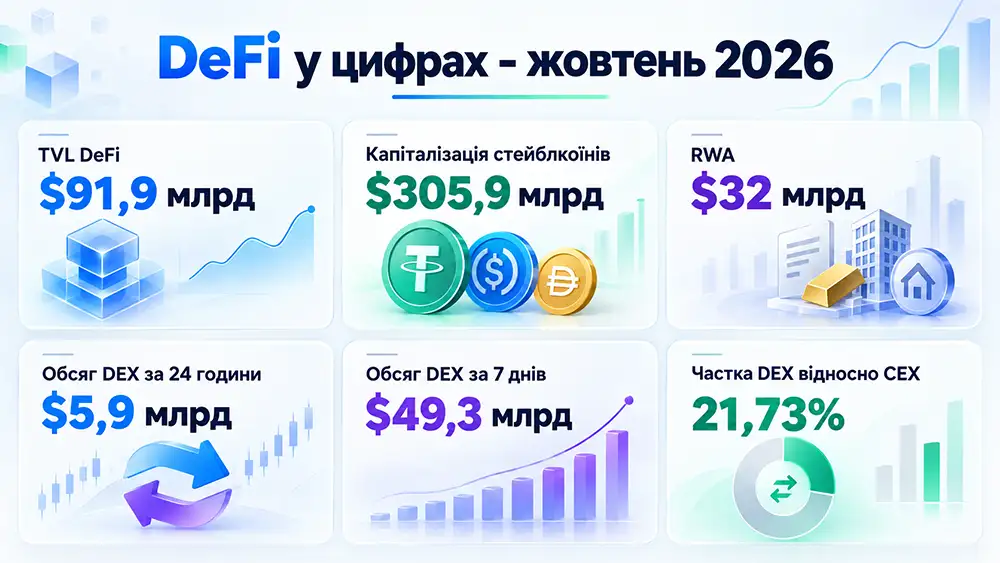
Станом на 10 жовтня 2026 року DefiLlama оцінює загальний TVL у DeFi приблизно у $91,9 млрд. Капіталізація стейблкоїнів становить близько $305,9 млрд, активи категорії RWA – $32 млрд, а добовий обсяг торгів на децентралізованих біржах – близько $5,9 млрд. За сім днів через DEX пройшло майже $49,3 млрд, а співвідношення обсягу DEX до CEX становило 21,73%.
Ці цифри важливі не самі по собі. Вони показують, що DeFi дедалі сильніше інтегрується зі стейблкоїнами, токенізованими цінними паперами та іншими активами, які раніше існували переважно поза блокчейном.
Один із головних трендів DeFi lending у 2026 році – боротьба з фрагментацією ліквідності. Раніше кожен кредитний ринок фактично формував власний пул капіталу. Це зменшувало ефективність використання коштів і створювало різні ставки навіть для близьких за ризиком активів.
Aave V4, запущений в Ethereum 30 березня 2026 року, використовує архітектуру Hub and Spoke. Центральний Liquidity Hub акумулює ліквідність, а окремі ринки працюють зі своїми правилами застави, ризику та ліквідації. За даними Aave Labs, протокол за весь час обробив понад $1 трлн кредитів та займає понад половину ринку децентралізованого кредитування.
На поточному зрізі DefiLlama TVL Aave становить близько $18,4 млрд, а Morpho – $11,2 млрд. Це показує, наскільки великою частиною DeFi стало саме кредитування.
Сучасний DeFi кредит уже більше залежить від якості застави. Протоколи розділяють активи за ризиком, застосовують різні collateral factor, ліміти та моделі процентних ставок.
Перед відкриттям позиції варто оцінювати не лише APY. Важливі й технічні параметри:
Висока ставка сама по собі не означає вигіднішу позицію. Часто вона сигналізує про високий попит на позики, дефіцит ліквідності або підвищений ризик конкретного активу.
Ще одна зміна 2026 року – зближення DeFi та RWA. У вересні Aave V4 на Base дозволив використовувати сім токенізованих американських технологічних акцій як заставу для отримання USDC. Йдеться, зокрема, про токенізовані AAPL, Amazon, Alphabet, Meta, Microsoft, Nvidia та Tesla.
Це змінює саму модель DeFi кредитування. Заставою можуть виступати вже не тільки ETH, BTC або криптонативні токени, а й цифрові представлення традиційних фінансових активів.
Паралельно зростає роль стейблкоїнів. Про їхні резерви, регуляторні правила та ризики окремо йдеться у матеріалі «Стейблкоїни у 2026 році: правила, ринок і прогноз».
Термін «страхування DeFi» умовний. Частина сервісів юридично не є класичними страховиками, а продає onchain cover – захист від заздалегідь визначених подій.
Наприклад, Single Protocol Cover у Nexus Mutual може включати ризики злому смартконтракту, проблем з оракулом, помилок механізму ліквідації та захоплення управління протоколом. Водночас такі продукти можуть не покривати падіння ціни активу, фішинг, компрометацію приватного ключа чи певні випадки depeg.
Типовий DeFi cover тому потрібно читати так само уважно, як традиційний страховий договір. Перед купівлею перевіряють:
Наприклад, для окремих продуктів Nexus Mutual стандартна франшиза становить 5%, а подання вимоги можливе після визначеного періоду очікування. Тому «застрахований DeFi депозит» не слід прирівнювати до банківського вкладу з державною гарантією.
Децентралізовані біржі у 2026 році рухаються від стандартної формули AMM до програмованої торгової інфраструктури. Uniswap v4 використовує hooks – зовнішні смартконтракти, які можуть змінювати поведінку пулу до або після свопу, додавання ліквідності чи інших операцій.
Hooks дозволяють створювати динамічні комісії, власну логіку ордерів, автоматичне управління ліквідністю та спеціальні оракули. Uniswap також розвиває permissioned pools для токенізованих регульованих активів.
У червні 2026 року Spark переніс $150 млн стейблкоїн-ліквідності в Uniswap v4. Модель DualPool дозволяє тримати частину неактивної ліквідності у прибуткових сховищах і повертати її в торговий пул тоді, коли вона потрібна для виконання операцій.
Навіть великий TVL і багаторічна історія протоколу не усувають технологічний ризик. Смартконтракт може містити помилку, оракул – передати некоректну ціну, стейблкоїн – втратити прив’язку, а погано підібрані параметри забезпечення – спричинити каскадні ліквідації.
Для роботи з DeFi корисно застосовувати послідовну перевірку:
Ця перевірка особливо важлива для нових протоколів і пулів з аномально високою прибутковістю. Матеріал має інформаційний характер і не є індивідуальною інвестиційною рекомендацією.
Децентралізована технологія не означає автоматичну відсутність правового регулювання. Якщо компанія приймає кошти клієнтів, організовує кредитування, обмін, кастодіальні операції чи інші фінансові сервіси, правовий статус потрібно визначати за реальною моделлю діяльності, а не лише за використанням блокчейну.
Для українського бізнесу це особливо важливо через поступове формування правил ринку віртуальних активів. Якщо проєкт одночасно виконує функції фінансової установи, варто окремо перевірити вимоги до ліцензування фінансових послуг.
DeFi – це фінансові сервіси на базі блокчейну, де правила операції закладені у смартконтракти. Користувач може обмінювати активи, надавати ліквідність, брати позику або отримувати дохід без класичної банківської інфраструктури.
На класичній DEX операція виконується через смартконтракт, а користувач зазвичай зберігає контроль над власним гаманцем. Централізована біржа приймає активи на власні рахунки та веде внутрішній облік балансів.
Абсолютної безпеки немає. Ризики включають помилки смартконтрактів, ліквідацію застави, проблеми оракулів, depeg стейблкоїнів, атаки на інфраструктуру та помилки самого користувача. Розмір TVL і аудит зменшують частину ризиків, але не усувають їх повністю.
Найпомітніша зміна – перехід від ізольованих криптопродуктів до ширшої onchain-фінансової інфраструктури. Кредитні протоколи об’єднують ліквідність, DEX отримують програмовані торгові механізми, RWA використовуються як застава, а управління ризиками та cover стають окремим шаром DeFi.