Вікторія Іщенко – директор і засновник компанії «Консалтинг-Топ», яка спеціалізується на бухгалтерському та податковому супроводі бізнесу. Компанія працює з ФОП і юридичними особами, ...
14Жов


Податковий облік ФОП 3-ї групи побудований насамперед навколо правильного визначення доходу. Саме від отриманої виручки розраховують єдиний податок і військовий збір.
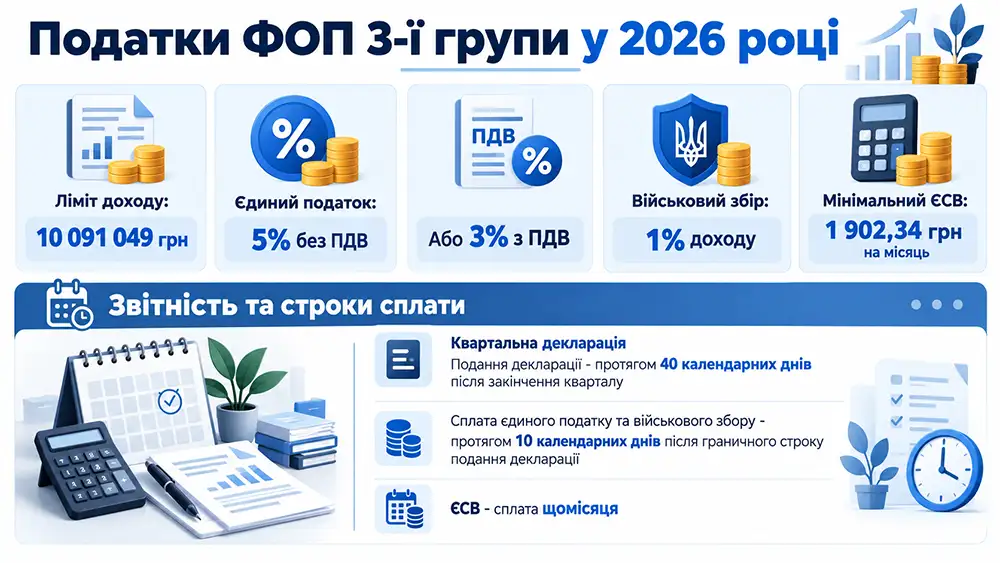
У 2026 році річний ліміт доходу для третьої групи становить 10 091 049 грн, тобто 1167 мінімальних зарплат. Актуальні показники підтверджує Державна податкова служба України.
ФОП застосовує одну з двох ставок єдиного податку:
Таким чином, для типового ФОП 3-ї групи без ПДВ поточне податкове навантаження складає 6% отриманого доходу плюс ЄСВ.
Для єдиного податку діє фактично касовий принцип. Датою отримання доходу за загальним правилом є день, коли гроші фактично надійшли підприємцю готівкою або в безготівковій формі. Це прямо передбачає стаття 292 Податкового кодексу.
Тому недостатньо орієнтуватися тільки на дату рахунку, акта або укладення договору.
Наприклад, якщо послугу надали 28 вересня, а клієнт перерахував 40 000 грн 3 жовтня, за загальним правилом ця сума потрапляє до доходу IV кварталу.
Особливо уважно потрібно обліковувати:
Для валютної виручки суму доходу переводять у гривні за офіційним курсом НБУ на дату отримання коштів.
Окрема помилка виникає при оплаті карткою. Якщо покупець заплатив 10 000 грн, а банк після утримання своєї комісії перерахував підприємцю 9 850 грн, доходом не можна автоматично вважати лише 9 850 грн.
За роз’ясненням ДПС щодо еквайрингу, при розрахунках із видачею фіскального чека до доходу включають повну суму виручки разом із банківською комісією. Датою доходу в такій ситуації є дата, зазначена у фіскальному чеку.
ФОП 3-ї групи без ПДВ не зобов’язаний вести стару зареєстровану книгу обліку доходів. Податковий кодекс дозволяє вести облік у довільній формі з помісячним відображенням отриманого доходу. Облік можна організувати в електронному вигляді.
На практиці доцільно фіксувати більше інформації, ніж просто підсумкову суму за місяць:
Такий реєстр значно спрощує підготовку декларації. Якщо обсяг операцій великий або є працівники, валютні надходження чи ПДВ, можна використовувати професійні бухгалтерські послуги для ФОП на Poshuk.info. На сторінці представлені компанії, які займаються веденням обліку, звітністю та розрахунком податків.
Для підприємця третьої групи зі ставкою 3% правила складніші. Такий ФОП веде облік доходів і витрат за типовою формою, встановленою Міністерством фінансів, а також виконує вимоги податкового законодавства щодо ПДВ.
Тому модель «порахував надходження на картку і помножив на 3%» не замінює повноцінний податковий облік.
Звітний період для ФОП 3-ї групи – календарний квартал. Декларацію потрібно подати протягом 40 календарних днів після останнього дня кварталу.
Далі діє такий порядок:
Військовий збір ФОП 3-ї групи відображає безпосередньо у декларації платника єдиного податку.
Припустимо, ФОП без ПДВ отримав за квартал 300 000 грн доходу і не має звільнення від ЄСВ.
Розрахунок виглядатиме так:
Загальне навантаження за квартал у цьому прикладі становить 23 707,02 грн. Фактичний розрахунок потрібно робити з урахуванням конкретного статусу підприємця, ПДВ, працівників та можливих законних пільг щодо ЄСВ.
Довільна форма обліку не означає, що ФОП може працювати без документального підтвердження операцій. Податковий облік має спиратися на документи та інформацію, які підтверджують отриманий дохід і господарські операції.
До робочого архіву варто включити:
Для більшості інших первинних документів ФОП Податковий кодекс встановлює мінімальний строк зберігання 1095 днів, але для окремих операцій діють довші строки. ДПС також звертає увагу, що за певних умов документи доводиться зберігати довше, зокрема якщо документальна перевірка не була проведена.
Перед можливою перевіркою корисно окремо звірити декларації, банківські надходження, первинні документи та РРО. Детальний алгоритм є в матеріалі Poshuk.info «Як підготуватися до перевірки податкової – покрокова інструкція для ФОП і ТОВ».
Найчастіше проблеми виникають не через складність самої ставки податку, а через неправильне визначення доходу.
Особливо варто перевіряти:
Перевищення ліміту має податкові наслідки. До суми перевищення для ФОП третьої групи застосовують ставку єдиного податку 15%, після чого виникає обов’язок перейти на іншу систему оподаткування у встановленому ПКУ порядку.
Підприємцям, які хочуть вести облік самостійно, також буде корисний матеріал «Поради та ресурси для ФОП: ведення бухгалтерії самостійно чи з аутсорсом». Для перевірки актуальних ставок і змін можна використовувати огляд «Нове податкове законодавство 2026 – податки для ФОП і ТОВ».
