Податковий облік ФОП 3-ї групи побудований насамперед навколо правильного визначення доходу. Саме від отриманої виручки розраховують єдиний податок і військовий збір. У 2026 році річний ліміт ...
25Вер

Факторинг і кредит дають бізнесу оборотні кошти, але формують різні записи у фінансовій звітності. Кредит створює нове зобов’язання перед банком. Факторинг працює з дебіторською заборгованістю, яка вже виникла після продажу товарів, виконання робіт або надання послуг.
За кредитним договором підприємство отримує гроші незалежно від конкретних рахунків покупців. За договором факторингу компанія передає фактору право вимоги до одного чи кількох дебіторів. Саме ця різниця визначає проводки, податкові наслідки, показники боргового навантаження та структуру грошових потоків.
| Критерій | Факторинг | Кредит |
|---|---|---|
| Джерело фінансування | дебіторська заборгованість | кредитний ліміт банку або фінансової установи |
| Об’єкт операції | право грошової вимоги | кошти, отримані на умовах повернення |
| Відображення в балансі | дебіторка вибуває або залишається разом із фінансовим зобов’язанням | виникає короткострокове або довгострокове зобов’язання |
| Плата | дисконт, комісія, процентна винагорода, плата за обслуговування | проценти, комісія за видачу, супровід, резервування ліміту |
| Забезпечення | підтверджені рахунки та платоспроможність дебіторів | застава, порука, гарантія або фінансові показники позичальника |
| Ризик несплати покупцем | залежить від наявності регресу | залишається у підприємства |
| Вплив на боргове навантаження | залежить від виду факторингу та облікової моделі | збільшує фінансові зобов’язання |
| Погашення | зазвичай коштом платежу дебітора | за графіком незалежно від оплати покупців |
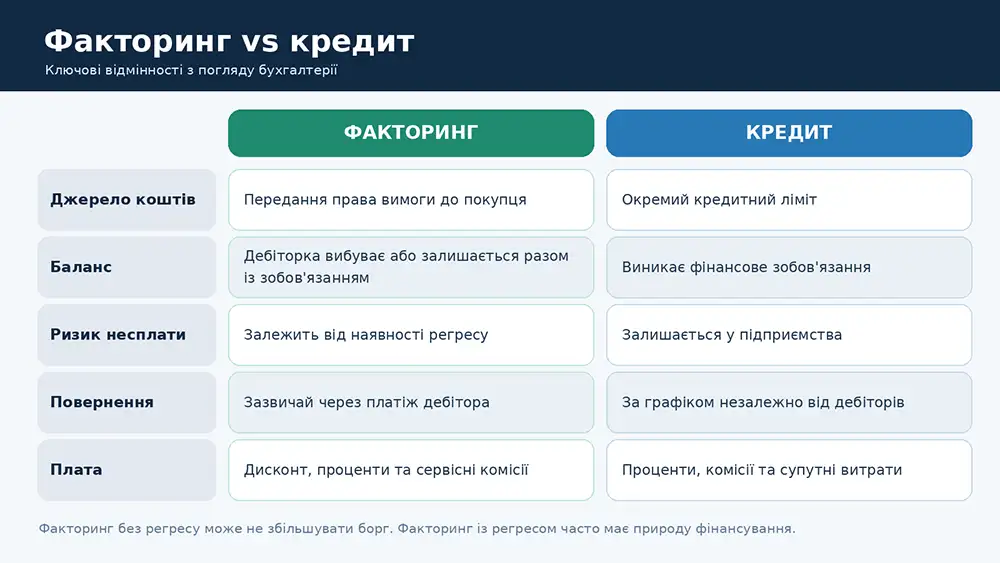
Підприємству не слід порівнювати лише заявлену ставку. Бухгалтер має зіставити повну ціну грошей, момент визнання витрат, ПДВ, вплив на баланс і ризик повернення фінансування.
З 30 липня 2026 року в Україні діє Закон України «Про факторинг» № 4466-IX. Одночасно Закон № 4863-IX змінив ст. 1077 Цивільного кодексу та виключив із нього ст. 1078-1086. Тепер спеціальний закон регулює договір, передання грошової вимоги, права сторін, реєстрацію відступлення та повідомлення боржника.
За договором фактор передає або зобов’язується передати клієнту гроші шляхом сплати ціни права грошової вимоги за винагороду. Клієнт відступає фактору право вимагати оплату від боржника. Це не звичайний кредит під заставу рахунків, хоча факторинг із регресом за економічним змістом часто нагадує короткострокове фінансування.
Новий закон розмежовує кілька моделей. Для бухгалтера назва договору має менше значення, ніж розподіл ризиків між сторонами.
Регрес не охоплює автоматично будь-яку проблему з рахунком. Договір може окремо покладати на клієнта ризики повернення товару, знижки, взаємозаліку, спору щодо якості, недійсності вимоги або помилки в первинних документах.
Відступлення за договором факторингу, крім конфіденційного, реєструють у Реєстрі відступлень права грошової вимоги. Час реєстрації впливає на пріоритет, якщо одну вимогу передали кільком особам. Після реєстрації фактор протягом трьох робочих днів надсилає боржнику повідомлення з реквізитами для оплати.
Бухгалтеру потрібен не тільки договір. Треба отримати підтвердження реєстрації, повідомлення боржника та звіт фактора. Без цих документів складніше визначити дату вибуття активу, закрити розрахунки та підтвердити рух коштів.
Знайти компанії, які надають факторингові послуги, можна у відповідному розділі Poshuk.info. Перед підписанням договору слід перевірити установу в реєстрах НБУ та з’ясувати, чи має вона право на таку діяльність.
Дебіторська заборгованість належить до фінансових активів. Її облік регулюють НП(С)БО 10 «Дебіторська заборгованість» і НП(С)БО 13 «Фінансові інструменти». Детальніше про рахунки 36, 37, резерв сумнівних боргів і чисту реалізаційну вартість можна прочитати в матеріалі про облік дебіторської заборгованості.
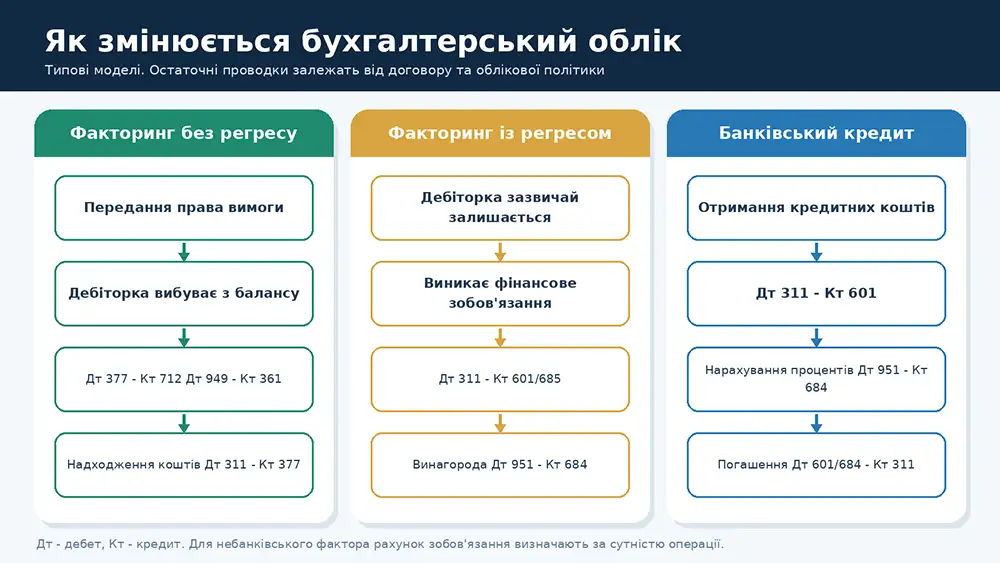
За безрегресної моделі підприємство передає фактору не тільки право отримати гроші, а й основний кредитний ризик. Якщо клієнт втрачає контроль над вимогою, дебіторку списують із балансу. Різниця між її балансовою вартістю та сумою, яку сплачує фактор, впливає на фінансовий результат.
НП(С)БО не містять окремої універсальної схеми для кожного факторингового договору. Підприємство закріплює кореспонденцію рахунків в обліковій політиці, спираючись на економічний зміст операції.
Фінансовий результат від передання вимоги дорівнює різниці між визнаним доходом і балансовою вартістю дебіторки з урахуванням окремих послуг. Просте проведення «Дт 311 – Кт 361» може приховати дохід, витрати та реальну ціну факторингу.
Компанії, які звітують за МСФЗ, застосовують правила припинення визнання фінансового активу з IFRS 9. Напису «без регресу» в договорі недостатньо. Підприємство перевіряє, чи передало воно практично всі ризики та вигоди, чи зберегло контроль і чи має подальшу участь у вимозі.
Якщо ризики перейшли фактору, дебіторську заборгованість списують. Якщо підприємство зберігає істотний ризик через гарантії, компенсацію прострочення, обов’язковий викуп або широкий перелік підстав для регресу, актив може залишитися в балансі разом із фінансовим зобов’язанням.
При факторингу з регресом дебітор залишається економічним ризиком клієнта. Компанія отримує гроші зараз, але може бути змушена повернути їх фактору. Через принцип превалювання сутності над формою таку операцію часто обліковують як фінансування.
Дебіторська заборгованість продовжує відображатися в активі до оплати, списання або іншої події, яка припиняє право вимоги. Одночасно підприємство визнає фінансове зобов’язання перед фактором.
Для банківського фактора базові записи можуть виглядати так:
Якщо фактором виступає небанківська фінансова компанія, субрахунок 601 може не відповідати природі кредитора. Тоді підприємство відкриває окрему аналітику до рахунку інших поточних фінансових зобов’язань. Обрану модель фіксують в обліковій політиці.
Кредит не пов’язаний із продажем дебіторської заборгованості. Підприємство отримує кошти та одночасно визнає борг перед банком. Короткострокові банківські кредити входять до поточних зобов’язань за НП(С)БО 11, а позики зі строком понад 12 місяців обліковують як довгострокові з виділенням поточної частини.
Кредитні операції зазвичай мають простішу бухгалтерську модель. Графік платежів дозволяє заздалегідь розподілити тіло кредиту, проценти та комісії.
Тіло кредиту не стає доходом при отриманні та не визнається витратами під час погашення. На прибуток впливають проценти, банківські комісії, курсові різниці за валютним кредитом та інші витрати, пов’язані із запозиченням.
НП(С)БО 31 визначає проценти та інші витрати, пов’язані із запозиченнями, як фінансові витрати. Зазвичай їх визнають у періоді нарахування. Якщо підприємство створює кваліфікаційний актив, частина витрат може входити до його собівартості.
Кредит на поповнення оборотних коштів найчастіше не формує кваліфікаційний актив. Проценти за ним потрапляють до витрат періоду. Для позики на тривале будівництво або створення виробничої лінії модель може бути іншою.
Фактор може назвати комісію 2%, а банк – ставку 18% річних. Ці цифри не можна порівнювати без строку, суми фінансування та додаткових платежів. Комісія фактора часто нараховується на весь номінал рахунку, хоча клієнт одразу отримує лише 70-90%.
До розрахунку повної вартості включають усі платежі:
Бухгалтер порівнює не рекламні ставки, а суму витрат у гривнях за однаковий період. Після цього можна обчислити річний еквівалент і вплив на маржу конкретного замовлення.
Підприємство відвантажило товар на 1 000 000 грн із відстрочкою 60 днів. Фактор одразу виплачує 80% номіналу, тобто 800 000 грн. Комісія становить 2% від рахунку, або 20 000 грн. Після оплати покупцем фактор перераховує залишок 180 000 грн.
Проста річна вартість такого фінансування без урахування ПДВ дорівнює:
20 000 / 800 000 × 365 / 60 × 100% = 15,2%.
Банк пропонує кредит 800 000 грн під 18% річних із разовою комісією 1%. За 60 днів підприємство сплатить 23 671 грн процентів і 8 000 грн комісії. Загальна вартість – 31 671 грн, а її простий річний еквівалент становить близько 24,1%.
У цьому прикладі факторинг дешевший на 11 671 грн. Якщо комісія фактора зросте до 3,5% від номіналу, витрати сягнуть 35 000 грн, а річний еквівалент перевищить 26%. Тоді кредит коштуватиме менше.
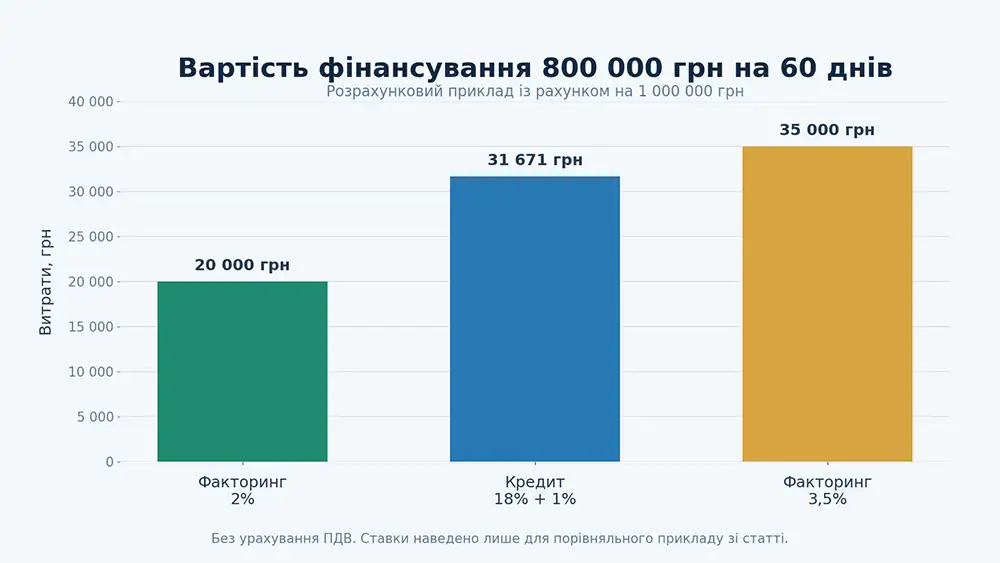
Розрахунок умовний. Реальний договір може передбачати щоденну процентну винагороду, мінімальну комісію, різні строки оплати та регрес. На вартість банківських позик також впливають рішення НБУ, про що докладніше йдеться у статті «Як рішення НБУ впливають на економіку».
ПДВ створює найбільше запитань. Підпункт 196.1.5 ПКУ розмежовує звичайне відступлення права вимоги, факторингові операції та окремі види боргових активів.
Отримання і повернення кредитних коштів не є постачанням товарів чи послуг. Тіло кредиту не формує податкових зобов’язань із ПДВ. Проценти за користування кредитом теж належать до фінансової операції, однак окремі супутні послуги банку треба перевіряти за їхнім змістом.
Для факторингу правило складніше. У роз’ясненні ДПС від 12 лютого 2026 року вказано, що не є об’єктом ПДВ факторингові операції, у яких об’єктом боргу виступають визначені пп. 196.1.5 ПКУ валютні цінності, цінні папери, забезпечені іпотекою кредити та інші прямо перелічені інструменти. Інші факторингові операції ДПС вважає об’єктом оподаткування ПДВ.
Бухгалтеру треба окремо дослідити:
Не слід автоматично переносити ПДВ-правила звичайної цесії на факторинг. Якщо суми істотні або договір поєднує дисконт, процентну винагороду та сервісні платежі, підприємство може отримати індивідуальну податкову консультацію.
Для платника податку на прибуток базою залишається бухгалтерський фінансовий результат, скоригований на різниці з ПКУ. Спеціальної універсальної різниці для кожної факторингової операції кодекс не встановлює.
За безрегресного факторингу на фінрезультат впливає дохід від передання вимоги, балансова вартість дебіторки та окремі витрати на послуги. За регресної моделі витрати часто формують проценти й комісії, адже операція за економічним змістом наближається до запозичення.
Проценти за кредитом зменшують бухгалтерський фінрезультат у періоді нарахування або входять до вартості кваліфікаційного активу. Для окремих боргових операцій із нерезидентами можуть діяти процентні різниці за ст. 140 ПКУ.
Первинні документи мають підтверджувати зв’язок витрат із господарською діяльністю. Самої банківської виписки мало, якщо договір передбачає кілька видів комісій із різним економічним змістом.
Кредитні надходження належать до фінансової діяльності. Погашення тіла кредиту теж показують у фінансових грошових потоках. Класифікація сплачених процентів залежить від стандарту звітності та облікової політики підприємства.
Безрегресний факторинг торговельної дебіторки зазвичай пов’язаний з операційним циклом. Компанія лише отримує оплату за продаж раніше встановленого строку. Регресний факторинг може мати природу фінансування, тому бухгалтер перевіряє, чи не треба показувати надходження серед фінансових потоків.
МСФЗ вимагають класифікувати грошові потоки за природою операції. Якщо вимога залишилася в балансі, а отримані кошти утворили фінансове зобов’язання, фінансова класифікація має сильніші підстави.
Кредит збільшує гроші та зобов’язання одночасно. Через це може погіршитися співвідношення боргу до власного капіталу, зрости поточні зобов’язання та зменшитися запас за банківськими ковенантами.
Безрегресний факторинг може зменшити дебіторську заборгованість без появи нового боргу. Коефіцієнт оборотності дебіторки зростає, а строк її погашення скорочується. Проте дисконт зменшує прибуток.
Регресний факторинг не гарантує «полегшення» балансу. Якщо ризик несплати залишився у клієнта, підприємство показує дебіторку та фінансове зобов’язання. За таких умов загальна сума активів і боргів може зрости майже так само, як при кредиті.
Факторинг підходить компаніям, у яких дефіцит грошей виникає через відстрочку платежу, а не через постійні збитки. Найкраще він працює з підтвердженими поставками та платоспроможними дебіторами.
Якщо маржа контракту становить 8%, а факторинг забирає 4-5% номіналу рахунку, угода може втратити економічний сенс. Рішення слід приймати на рівні конкретного клієнта, рахунку та строку оплати.
Кредит не залежить від наявності рахунків покупців. Його можна спрямувати на закупівлю запасів, обладнання, ремонт, маркетинг або покриття сезонного розриву до початку продажів.
Кредит вимагає дисципліни. Якщо покупець затримає оплату, черговий банківський платіж нікуди не зникне. Факторинг із прив’язкою до рахунків краще синхронізує фінансування з операційним циклом.
Помилка в даті передання вимоги змінює залишок дебіторки, суму зобов’язань і витрати звітного періоду. Тому пакет документів треба погодити до першої виплати.
Для договорів із великою кількістю рахунків потрібен окремий реєстр аналітичного обліку. У ньому фіксують номінал вимоги, суму фінансування, утриманий резерв, комісію, дату оплати боржником і остаточний розрахунок фактора.
Якщо штатний фахівець не працював із такими операціями, можна залучити бухгалтерські послуги для ФОП та ТОВ. Компаніям, які планують самостійно надавати факторинг або кредитування, потрібна належна ліцензія на фінансові послуги.
Найдорожчі прорахунки виникають не через ставку. Їх спричиняє неправильна класифікація операції та неповний розрахунок витрат.
Факторинг не виправляє слабку платіжну дисципліну автоматично. Кредит теж не ліквідує дефіцит оборотного капіталу, якщо компанія продає нижче собівартості або постійно фінансує покупців власним коштом.
Юридично це різні договори. Факторинг передбачає фінансування через передання права грошової вимоги, а кредит – повернення отриманих коштів із процентами. У бухгалтерії факторинг із регресом може відображатися подібно до кредиту, якщо підприємство зберігає ризик несплати.
Не завжди. Потрібно визначити момент переходу права та перевірити, чи втратив клієнт контроль над фінансовим активом. Наявність регресу, гарантій і обов’язкового викупу може завадити припиненню визнання.
Факторинг може сформувати бухгалтерські витрати через дисконт або комісію. Водночас передання вимоги створює дохід від реалізації фінансового активу. Податок залежить від чистого впливу операції та податкових різниць конкретного підприємства.
Прямої універсальної відповіді для всіх договорів немає. Треба перевірити порядок розрахунків, природу отриманої суми та позицію ДПС щодо конкретної моделі. Для значних операцій доцільно отримати індивідуальну податкову консультацію.
Дешевшим буде інструмент із меншою повною вартістю за однакового строку та суми. Факторинг може виграти завдяки швидкості, відсутності застави та оцінці дебітора. Кредит часто коштує менше для компанії зі стабільною звітністю, достатнім забезпеченням і довшою потребою у фінансуванні.
Актуальність бухгалтерської моделі залежить від умов договору та стандарту фінансової звітності. Для перевірки використовують такі джерела:
Норми та податкові роз’яснення перевірено станом на 1 вересня 2026 року.
