Показовий суд з монобанком завершився відмовою у задоволенні вимог АТ «Універсал Банк» та компенсацією частини витрат відповідачки на адвоката. За оприлюдненими матеріалами, ціна позову становила ...
18Жов

Віртуальна картка – це банківська платіжна картка без обов’язкового пластикового носія. Вона має номер, строк дії та код безпеки, а керування нею відбувається через застосунок банку. Такий формат зручний для онлайн-покупок, регулярних підписок, окремого бюджету на повсякденні витрати та безконтактної оплати через цифровий гаманець.
Порядок випуску, доступні валюти, комісії та можливість зняття готівки залежать від конкретного банку. Як приклад роботи одного з популярних сервісів можна переглянути матеріал https://monobankfan.com.ua/virtualna-kartka/ про те, як створити віртуальну картку Монобанк, користуватися нею, зняти гроші та закрити картку.
Для платіжної системи віртуальна картка виконує ту саму базову функцію, що й фізична: банк прив’язує її до рахунку або окремого карткового рахунку, а клієнт отримує реквізити для розрахунків. Різниця – у носії. Пластик може взагалі не випускатися.
Віртуальні картки використовують для кількох типових завдань:
Такий поділ коштів корисний не лише для контролю бюджету. Він може обмежити потенційні втрати, якщо реквізити картки потраплять до сторонніх осіб, особливо коли користувач поповнює її лише перед оплатою.
Фізична картка має пластиковий корпус, чип і, залежно від типу, магнітну смугу. Віртуальна існує у цифровому вигляді, тому її неможливо забути в банкоматі або фізично загубити. Водночас фішинг, викрадення доступу до банкінгу та компрометація реквізитів залишаються реальними ризиками.
Попит на цифрові платіжні інструменти відповідає загальній структурі карткових платежів. За даними Національного банку України, наприкінці 2025 року частка операцій з отримання готівки становила лише 4,2% від усіх карткових операцій за кількістю. Отже, абсолютна більшість операцій відбувалася без отримання готівки.
У багатьох банках випуск відбувається дистанційно. Назви пунктів меню відрізняються, але послідовність дій зазвичай схожа.
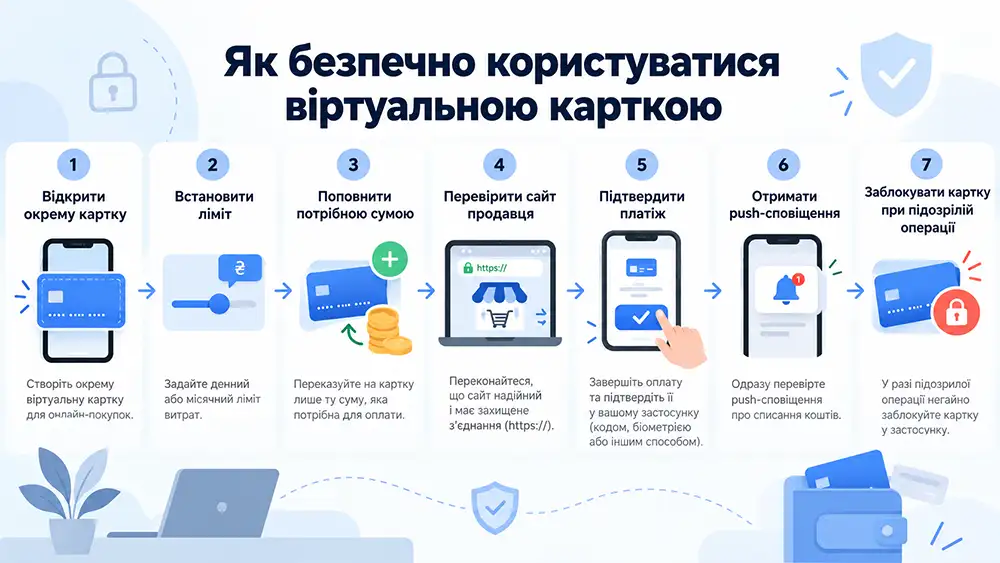
Після відкриття варто одразу налаштувати ліміти на інтернет-платежі та сповіщення про операції. Якщо картка потрібна лише для підписок або разових покупок, великий постійний залишок на ній не потрібен.
Під час звичайної онлайн-оплати користувач вводить номер картки, строк дії та CVV або CVC. Банк може додатково запросити підтвердження операції у застосунку, за допомогою біометрії або іншого способу автентифікації.
Реквізити варто вводити лише на перевірених сайтах. Особливу увагу потрібно звертати на адресу сторінки оплати: шахрайські ресурси часто копіюють дизайн відомих магазинів, банків і служб доставки.
Якщо банк дозволяє додати віртуальну картку до цифрового гаманця, нею можна платити смартфоном або годинником у звичайних магазинах. У такому випадку використовується токенізація.
Visa пояснює принцип токенізації як заміну фактичного номера картки унікальним цифровим токеном. Він використовується замість основних карткових реквізитів і може бути обмежений конкретним пристроєм, продавцем або сценарієм оплати.
НБУ фіксував швидке поширення цієї технології: у грудні 2024 року в Україні використовували 16,5 млн токенізованих платіжних карток – на 33,1% більше, ніж роком раніше.
Віртуальний формат сам по собі не робить гроші невразливими. Часто ризик виникає через передачу реквізитів шахраям, фішингові сторінки, слабкий захист смартфона або підтвердження операції, яку власник картки не здійснював.
Для щоденного використання варто дотримуватися кількох правил:
НБУ окремо рекомендує використовувати для розрахунків в інтернеті спеціальну картку, зокрема віртуальну, з граничним лімітом. Такий підхід не замінює правил кібербезпеки, але дозволяє не використовувати для кожної покупки картку, на якій зберігається основна сума грошей.
Не слід повідомляти CVV або CVC, ПІН, пароль до банківського застосунку та одноразові коди підтвердження. Працівнику банку також не потрібно знати ці дані для «перевірки рахунку», «розблокування картки» або «скасування підозрілої операції».
Єдиного тарифу для всіх віртуальних карток немає. Один банк може випускати їх без плати, інший – встановлювати окрему комісію за певний тип картки, валютний рахунок або конкретні операції. Тому перед оформленням потрібно перевірити тарифи на перекази, поповнення, конвертацію, розрахунки за кордоном та зняття готівки.
Особливої уваги потребують покупки в іноземній валюті. Якщо валюта рахунку та валюта платежу не збігаються, відбувається конвертація. Її курс, можливі додаткові комісії та порядок списання визначають умови банку й платіжної системи.
Відсутність пластику не означає, що правила однакові в усіх банках. Деякі банки дозволяють використовувати смартфон для роботи з банкоматами, які підтримують NFC. В інших випадках гроші потрібно спочатку переказати з віртуальної картки на фізичну.
Перед операцією варто перевірити не лише технічну можливість зняття, а й комісію та добовий ліміт. Умови банку мають пріоритет над загальними інструкціями з інтернету.
Перед закриттям потрібно перевірити залишок коштів, очікувані повернення від магазинів і всі активні підписки. Якщо картка прив’язана до сервісів із регулярним списанням, платіжний метод краще змінити заздалегідь.
Далі порядок простий: перенести залишок на інший рахунок, відв’язати картку від непотрібних сервісів і подати команду на закриття через застосунок або підтримку банку. Важлива деталь – блокування та закриття картки не завжди означають одне й те саме. Після виконання операції варто переконатися, що банк справді закрив картку або пов’язаний із нею рахунок відповідно до умов обслуговування.