Что такое токенизация реальных активов Токенизация — это создание цифрового представления права на актив или связанного с ним имущественного права в блокчейне или другой системе распределённого ...
22Сен

DeFi – это децентрализованные финансы, где кредитование, обмен активов, управление ликвидностью и другие операции выполняются через блокчейн и смарт-контракты. В 2026 году рынок уже не ограничивается простыми свапами токенов и доходным фармингом. Основное развитие происходит вокруг кредитных рынков, стейблкоинов, токенизированных реальных активов, DEX и управления рисками.
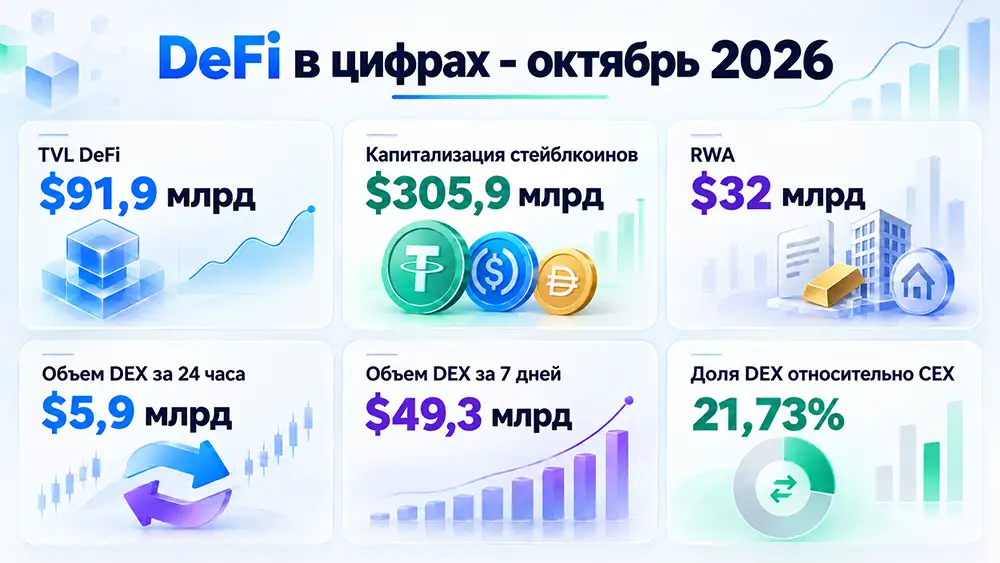
По состоянию на 10 октября 2026 года DefiLlama оценивает общий TVL в DeFi примерно в $91,9 млрд. Капитализация стейблкоинов составляет около $305,9 млрд, активы категории RWA – $32 млрд, а суточный объем торгов на децентрализованных биржах – около $5,9 млрд. За семь дней через DEX прошло почти $49,3 млрд, а соотношение объема DEX к CEX составило 21,73%.
Эти цифры важны не сами по себе. Они показывают, что DeFi всё сильнее интегрируется со стейблкоинами, токенизированными ценными бумагами и другими активами, которые ранее существовали преимущественно вне блокчейна.
Один из главных трендов DeFi lending в 2026 году – борьба с фрагментацией ликвидности. Раньше каждый кредитный рынок фактически формировал собственный пул капитала. Это снижало эффективность использования средств и создавало разные ставки даже для близких по риску активов.
Aave V4, запущенный в Ethereum 30 марта 2026 года, использует архитектуру Hub and Spoke. Центральный Liquidity Hub аккумулирует ликвидность, а отдельные рынки работают со своими правилами залога, риска и ликвидации. По данным Aave Labs, протокол за всё время обработал более $1 трлн кредитов и занимает более половины рынка децентрализованного кредитования.
На текущем срезе DefiLlama TVL Aave составляет около $18,4 млрд, а Morpho – $11,2 млрд. Это показывает, насколько большой частью DeFi стало именно кредитование.
Современный DeFi кредит уже больше зависит от качества залога. Протоколы разделяют активы по риску, применяют разные collateral factor, лимиты и модели процентных ставок.
Перед открытием позиции стоит оценивать не только APY. Важны и технические параметры:
Высокая ставка сама по себе не означает более выгодную позицию. Часто она сигнализирует о высоком спросе на займы, дефиците ликвидности или повышенном риске конкретного актива.
Ещё одно изменение 2026 года – сближение DeFi и RWA. В сентябре Aave V4 на Base позволил использовать семь токенизированных американских технологических акций как залог для получения USDC. Речь идёт, в частности, о токенизированных AAPL, Amazon, Alphabet, Meta, Microsoft, Nvidia и Tesla.
Это меняет саму модель DeFi кредитования. Залогом могут выступать уже не только ETH, BTC или криптонативные токены, но и цифровые представления традиционных финансовых активов.
Параллельно растёт роль стейблкоинов. Об их резервах, регуляторных правилах и рисках отдельно говорится в материале «Стейблкоины в 2026 году: правила, рынок и прогноз».
Термин «страхование DeFi» условный. Часть сервисов юридически не являются классическими страховщиками, а продают onchain cover – защиту от заранее определённых событий.
Например, Single Protocol Cover в Nexus Mutual может включать риски взлома смарт-контракта, проблем с оракулом, ошибок механизма ликвидации и захвата управления протоколом. При этом такие продукты могут не покрывать падение цены актива, фишинг, компрометацию приватного ключа или определённые случаи depeg.
Типичный DeFi cover нужно читать так же внимательно, как традиционный страховой договор. Перед покупкой проверяют:
Например, для отдельных продуктов Nexus Mutual стандартная франшиза составляет 5%, а подача требования возможна после определённого периода ожидания. Поэтому «застрахованный DeFi депозит» не следует приравнивать к банковскому вкладу с государственной гарантией.
Децентрализованные биржи в 2026 году движутся от стандартной формулы AMM к программируемой торговой инфраструктуре. Uniswap v4 использует hooks – внешние смарт-контракты, которые могут изменять поведение пула до или после свапа, добавления ликвидности или других операций.
Hooks позволяют создавать динамические комиссии, собственную логику ордеров, автоматическое управление ликвидностью и специальные оракулы. Uniswap также развивает permissioned pools для токенизированных регулируемых активов.
В июне 2026 года Spark перенёс $150 млн стейблкоин-ликвидности в Uniswap v4. Модель DualPool позволяет хранить часть неактивной ликвидности в доходных хранилищах и возвращать её в торговый пул тогда, когда она нужна для выполнения операций.
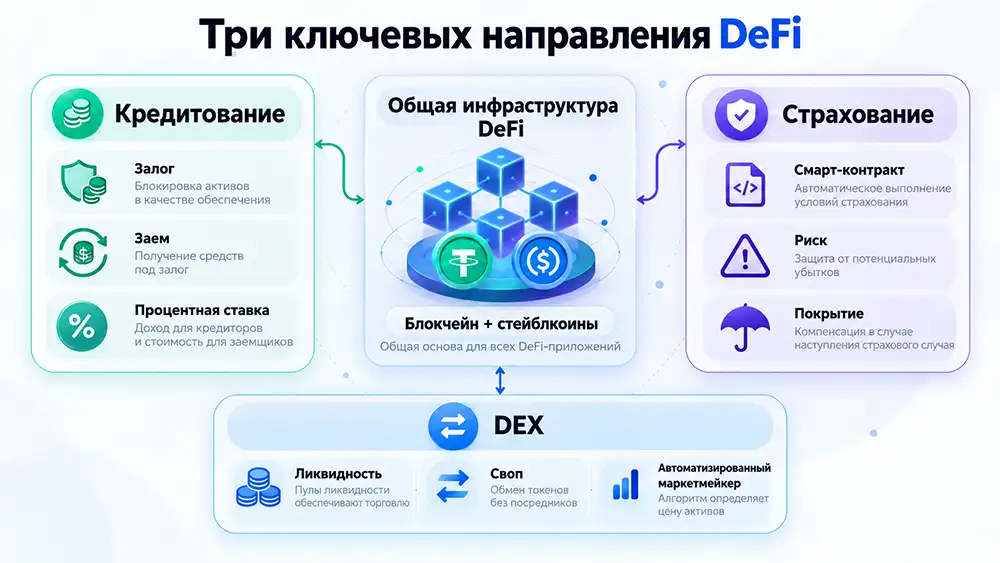
Даже большой TVL и многолетняя история протокола не устраняют технологический риск. Смарт-контракт может содержать ошибку, оракул – передать некорректную цену, стейблкоин – потерять привязку, а плохо подобранные параметры обеспечения – вызвать каскадные ликвидации.
Для работы с DeFi полезно применять последовательную проверку:
Эта проверка особенно важна для новых протоколов и пулов с аномально высокой доходностью. Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией.
Децентрализованная технология не означает автоматическое отсутствие правового регулирования. Если компания принимает средства клиентов, организует кредитование, обмен, кастодиальные операции или другие финансовые сервисы, правовой статус нужно определять по реальной модели деятельности, а не только по использованию блокчейна.
Для украинского бизнеса это особенно важно из-за постепенного формирования правил рынка виртуальных активов. Если проект одновременно выполняет функции финансового учреждения, стоит отдельно проверить требования к лицензированию финансовых услуг.
DeFi – это финансовые сервисы на базе блокчейна, где правила операций заложены в смарт-контракты. Пользователь может обменивать активы, предоставлять ликвидность, брать заем или получать доход без классической банковской инфраструктуры.
В классическом DEX операция выполняется через смарт-контракт, а пользователь обычно сохраняет контроль над собственным кошельком. Централизованная биржа принимает активы на собственные счета и ведет внутренний учет балансов.
Абсолютной безопасности нет. Риски включают ошибки смарт-контрактов, ликвидацию залога, проблемы оракулов, depeg стейблкоинов, атаки на инфраструктуру и ошибки самого пользователя. Размер TVL и аудит уменьшают часть рисков, но не устраняют их полностью.
Самое заметное изменение – переход от изолированных криптопродуктов к более широкой onchain-финансовой инфраструктуре. Кредитные протоколы объединяют ликвидность, DEX получают программируемые торговые механизмы, RWA используются как залог, а управление рисками и cover становятся отдельным слоем DeFi.