Рынок DeFi в 2026 году: цифры и структура DeFi – это децентрализованные финансы, где кредитование, обмен активов, управление ликвидностью и другие операции выполняются через блокчейн и ...
10Окт


Токенизация — это создание цифрового представления права на актив или связанного с ним имущественного права в блокчейне или другой системе распределённого реестра. Если говорить проще, токен — это цифровая запись, к которой можно привязать определённые договором или законом права.
Токенизировать можно не только криптоактивы. Предметом структуры могут стать недвижимость, акции, облигации, драгоценные металлы, кредитные требования, доли бизнеса, инвестиционные фонды и другие активы. В профессиональной среде это направление часто называют RWA – Real World Assets.
Причём важная юридическая деталь: токен сам по себе не создаёт право собственности на физический актив. Он имеет ценность как представление права только тогда, когда между записью в блокчейне и реальным активом существует юридически действующая связь.
Американская Комиссия по ценным бумагам и биржам SEC в разъяснении по токенизированным ценным бумагам от 28 января 2026 года прямо указывает, что токенизированные ценные бумаги могут иметь разную структуру и разный набор прав. Перевод ценной бумаги в формат криптоактива не меняет автоматически её правовую природу.
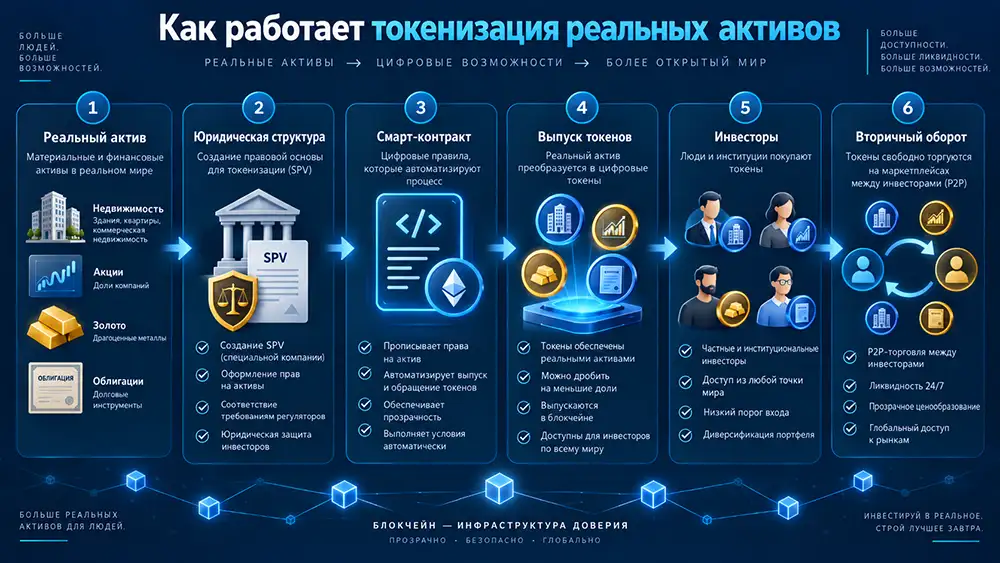
Типичная схема начинается не с блокчейна, а с юридической проверки актива. Нужно установить владельца, обременения, допустимость дробления экономических прав и законный механизм их передачи.
Далее процесс может выглядеть так:
После этого блокчейн может выполнять роль технологического реестра операций. Но юридическим владельцем самого имущества остаётся лицо, которое признаёт соответствующее законодательство и официальный реестр.
Именно здесь возникает больше всего недоразумений. Покупка токена недвижимости не обязательно означает покупку 0,01% квартиры.
В зависимости от структуры проекта токены могут подтверждать:
Поэтому перед покупкой важно читать не только описание токена, но и юридическую документацию эмитента. Особенно нужно выяснить, кто является владельцем базового актива и что произойдёт с токенами в случае банкротства платформы или компании-эмитента.
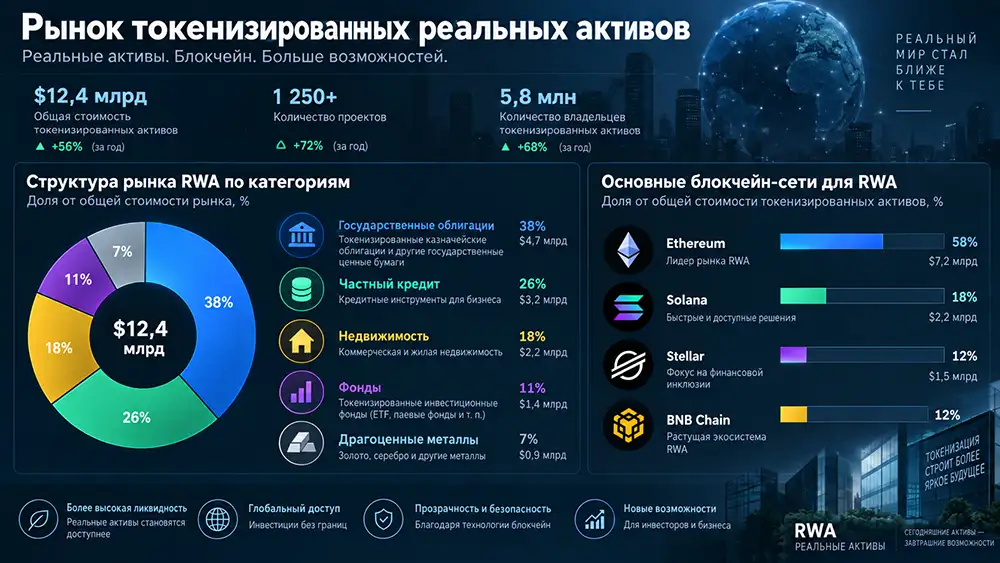
Рынок RWA уже измеряется десятками миллиардов долларов. В блокчейн переносят государственные и корпоративные долговые инструменты, доли фондов, кредитные продукты, золото, недвижимость и другие категории активов.
Причина проста. Токенизация даёт возможность создавать дробные экономические права, автоматизировать часть операций и упрощать передачу активов между участниками цифровой инфраструктуры.
Ethereum остаётся одним из ключевых блокчейнов для RWA, однако токенизированные активы размещают также в Solana, Stellar, BNB Chain и других сетях.
Главное изменение заключается не в том, что блокчейн отменяет право собственности. Он меняет способ его учёта, передачи и использования.
Здание стоимостью $10 млн можно экономически разделить, например, на 100 000 цифровых единиц. Инвестору уже не нужно финансировать весь объект. Он может получить набор прав, соответствующий приобретённому количеству токенов.
При этом дробление токенов и юридическое дробление права собственности — не одно и то же. Если 1000 токенов связаны со зданием, это не означает автоматического появления 1000 сособственников недвижимости.
Смартконтракт может выполнить операцию после наступления определённого события: получения платежа, проверки инвестора или выполнения другой стороной своих обязательств.
Такой механизм даёт возможность частично объединить в одной цифровой инфраструктуре учёт активов, расчёты и исполнение отдельных условий сделки. Именно программируемость считается одной из ключевых особенностей токенизированных финансовых инструментов.
Представим квартиру в Украине, разделённую на 1000 токенов. Передача 100 токенов другому человеку ещё не означает, что он автоматически стал владельцем 10% квартиры.
Для недвижимости в Украине действуют правила государственной регистрации вещных прав. Поэтому для украинского рынка нужно различать два уровня:
Из-за этого токенизация недвижимости часто строится не как прямое цифровое деление здания, а через юридическое лицо или другую структуру, которая владеет активом.
Для разработки такой модели целесообразно отдельно проверять корпоративные договоры, права инвестора и регуляторные требования. На Poshuk.info для этого можно найти информацию о юридических услугах и консультациях, а для структур, связанных с коллективным инвестированием, — материалы по регистрации бизнеса.
Украинский Закон «О виртуальных активах» № 2074-IX определяет виртуальный актив как нематериальное благо, являющееся объектом гражданских прав, имеющее стоимость и выраженное совокупностью данных в электронной форме. Виртуальный актив также может удостоверять имущественные права, в частности права требования к другим объектам гражданских прав.
Проверить актуальный статус документа можно непосредственно в Законе Украины «О виртуальных активах» на сайте Верховной Рады Украины. По состоянию на сентябрь 2026 года в официальной базе Верховной Рады указано, что Закон № 2074-IX ещё не вступил в силу.
Таким образом, для украинского проекта недостаточно просто выпустить токены. Нужно отдельно анализировать природу актива, корпоративное законодательство, правила по ценным бумагам, финансовый мониторинг, налогообложение и требования к государственной регистрации.
Если токенизация предусматривает создание отдельной компании для владения активом, структура юридического лица также становится частью модели. Для международных проектов могут использовать компании в разных юрисдикциях, но конкретную страну нужно выбирать после анализа налогов, регулирования и прав инвесторов.
Европейский подход хорошо демонстрирует разницу между обычным криптоактивом и токенизированным финансовым инструментом.
Регламент MiCA создал в ЕС гармонизированные правила для многих криптоактивов и поставщиков связанных с ними услуг. В то же время токенизированные ценные бумаги и банковские депозиты не становятся объектами MiCA только потому, что их перевели в блокчейн.
Европейская комиссия в материале о DLT и токенизации финансовых активов объясняет, что токенизированные ценные бумаги продолжают регулироваться действующим законодательством о финансовых инструментах.
ЕС также внедрил DLT Pilot Regime. Этот режим даёт регулируемым участникам возможность тестировать торговлю и расчёты с токенизированными акциями, облигациями и другими финансовыми инструментами в инфраструктуре распределённого реестра.
Технология здесь не отменяет регулирование. Она меняет инфраструктуру.
В токенизированной модели возникают не только привычные инвестиционные риски. Добавляются технологические, юридические и операционные.
Перед покупкой токена стоит проверить:
Отдельно нужно оценивать риск ошибки смартконтракта, потери приватного ключа, взлома платформы, недостаточной ликвидности и несоответствия между информацией в блокчейне и фактическим состоянием реального актива.
Именно поэтому токенизация не устраняет необходимость в юридической проверке. Напротив. Чем сложнее связь между токеном, компанией-эмитентом и физическим активом, тем важнее заранее понять, какое право фактически получает владелец токена.