Факторинг и кредит дают бизнесу оборотные средства, но формируют разные записи в финансовой отчетности. Кредит создает новое обязательство перед банком. Факторинг работает с дебиторской ...

02Сен


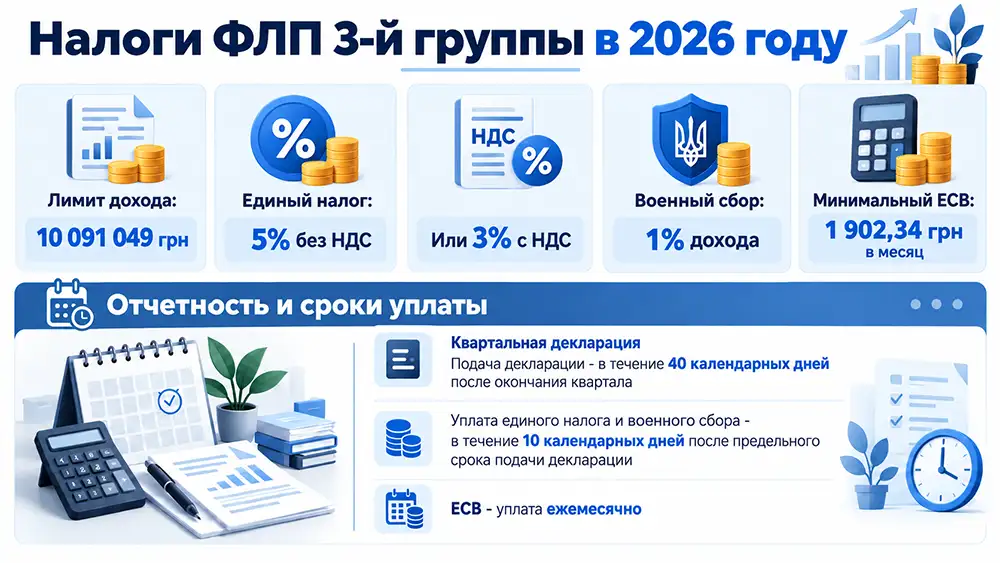
Налоговый учет ФЛП 3-й группы построен в первую очередь вокруг правильного определения дохода. Именно от полученной выручки рассчитывают единый налог и военный сбор.
В 2026 году годовой лимит дохода для третьей группы составляет 10 091 049 грн, то есть 1167 минимальных зарплат. Актуальные показатели подтверждает Государственная налоговая служба Украины.
ФЛП применяет одну из двух ставок единого налога:
Таким образом, для типичного ФЛП 3-й группы без НДС текущее налоговое бремя составляет 6% полученного дохода плюс ЕСВ.
Для единого налога действует фактически кассовый принцип. Датой получения дохода по общему правилу является день, когда деньги фактически поступили предпринимателю наличными или в безналичной форме. Это прямо предусматривает статья 292 Налогового кодекса.
Поэтому недостаточно ориентироваться только на дату счета, акта или заключения договора.
Например, если услуга оказана 28 сентября, а клиент перечислил 40 000 грн 3 октября, по общему правилу эта сумма попадает в доход IV квартала.
Особенно внимательно нужно учитывать:
Для валютной выручки сумму дохода переводят в гривны по официальному курсу НБУ на дату получения средств.
Отдельная ошибка возникает при оплате картой. Если покупатель заплатил 10 000 грн, а банк после удержания своей комиссии перечислил предпринимателю 9 850 грн, доходом нельзя автоматически считать только 9 850 грн.
По разъяснению ГНС по эквайрингу, при расчетах с выдачей фискального чека в доход включают полную сумму выручки вместе с банковской комиссией. Датой дохода в такой ситуации является дата, указанная в фискальном чеке.
ФЛП 3-й группы без НДС не обязан вести старую зарегистрированную книгу учета доходов. Налоговый кодекс позволяет вести учет в произвольной форме с помесячным отражением полученного дохода. Учет можно организовать в электронном виде.
На практике целесообразно фиксировать больше информации, чем просто итоговую сумму за месяц:
Такой реестр значительно упрощает подготовку декларации. Если объем операций большой или есть сотрудники, валютные поступления или НДС, можно использовать профессиональные бухгалтерские услуги для ФЛП на Poshuk.info. На странице представлены компании, которые занимаются ведением учета, отчетностью и расчетом налогов.
Для предпринимателя третьей группы со ставкой 3% правила сложнее. Такой ФЛП ведет учет доходов и расходов по типовой форме, установленной Министерством финансов, а также выполняет требования налогового законодательства по НДС.
Поэтому модель «посчитал поступления на карту и умножил на 3%» не заменяет полноценный налоговый учет.
Отчетный период для ФЛП 3-й группы — календарный квартал. Декларацию нужно подать в течение 40 календарных дней после последнего дня квартала.
Далее действует следующий порядок:
Военный сбор ФЛП 3-й группы отражает непосредственно в декларации плательщика единого налога.
Допустим, ФЛП без НДС получил за квартал 300 000 грн дохода и не имеет освобождения от ЕСВ.
Расчет будет выглядеть так:
Общая нагрузка за квартал в этом примере составляет 23 707,02 грн. Фактический расчет нужно делать с учетом конкретного статуса предпринимателя, НДС, сотрудников и возможных законных льгот по ЕСВ.
Произвольная форма учета не означает, что ФЛП может работать без документального подтверждения операций. Налоговый учет должен опираться на документы и информацию, подтверждающие полученный доход и хозяйственные операции.
В рабочий архив стоит включить:
Для большинства других первичных документов ФЛП Налоговый кодекс устанавливает минимальный срок хранения 1095 дней, но для отдельных операций действуют более длительные сроки. ГНС также обращает внимание, что при определенных условиях документы нужно хранить дольше, в частности, если документальная проверка не была проведена.
Перед возможной проверкой полезно отдельно сверить декларации, банковские поступления, первичные документы и РРО. Подробный алгоритм есть в материале Poshuk.info «Как подготовиться к проверке налоговой — пошаговая инструкция для ФЛП и ООО».
Чаще всего проблемы возникают не из-за сложности самой ставки налога, а из-за неправильного определения дохода.
Особенно стоит проверять:
Превышение лимита имеет налоговые последствия. К сумме превышения для ФЛП третьей группы применяют ставку единого налога 15%, после чего возникает обязанность перейти на другую систему налогообложения в установленном НКУ порядке.
Предпринимателям, которые хотят вести учет самостоятельно, также будет полезен материал «Советы и ресурсы для ФЛП: ведение бухгалтерии самостоятельно или с аутсорсингом». Для проверки актуальных ставок и изменений можно использовать обзор «Новое налоговое законодательство 2026 — налоги для ФЛП и ООО».
