Ст 164 КУоАП устанавливает административную ответственность за нарушение порядка ведения хозяйственной деятельности. В первую очередь речь идет о бизнесе без надлежащей государственной ...
03Окт

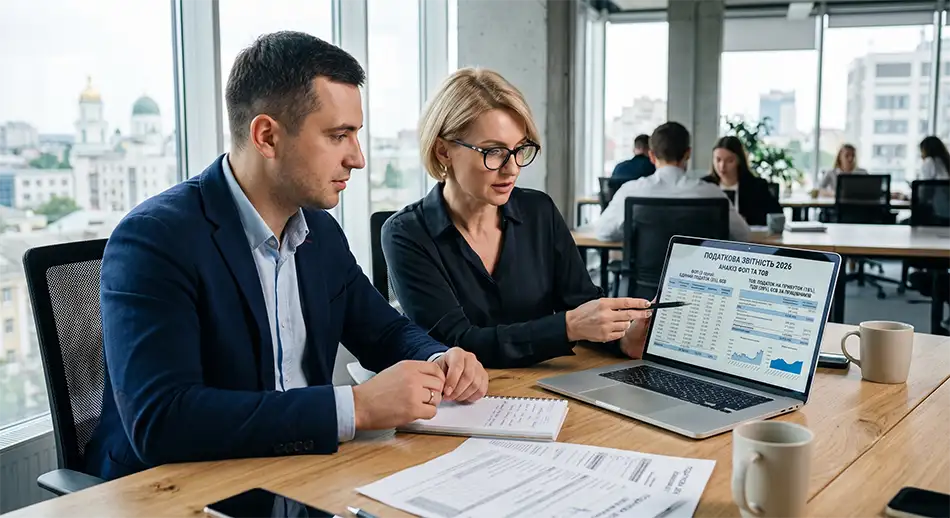
Налоги для ФОП и налоги для ООО в 2026 году зависят от двух базовых социальных показателей: минимальной зарплаты и прожиточного минимума для трудоспособных лиц. С 1 января 2026 года минимальная зарплата составляет 8 647 грн, а прожиточный минимум для трудоспособных лиц — 3 328 грн. Именно от этих сумм рассчитываются фиксированные платежи, лимиты дохода, ЕСВ и военный сбор.
Для предпринимателей и компаний важно не только знать ставки, но и проверить, как они влияют на ежемесячную уплату налогов, отчетность, кассовую дисциплину, договоры, ценообразование и выбор системы налогообложения.
Предпринимателю стоит пересчитать не только налоговую нагрузку, но и минимальную маржинальность каждого направления деятельности. Для ООО критично пересмотреть финансовую модель, поскольку налог на прибыль, НДС, зарплатные налоги и дивиденды формируют общую стоимость легального выведения средств.
Заказать консультацию квалифицированных бухгалтеров можно здесь. Получайте предложения на обслуживание и выбирайте лучшие условия.
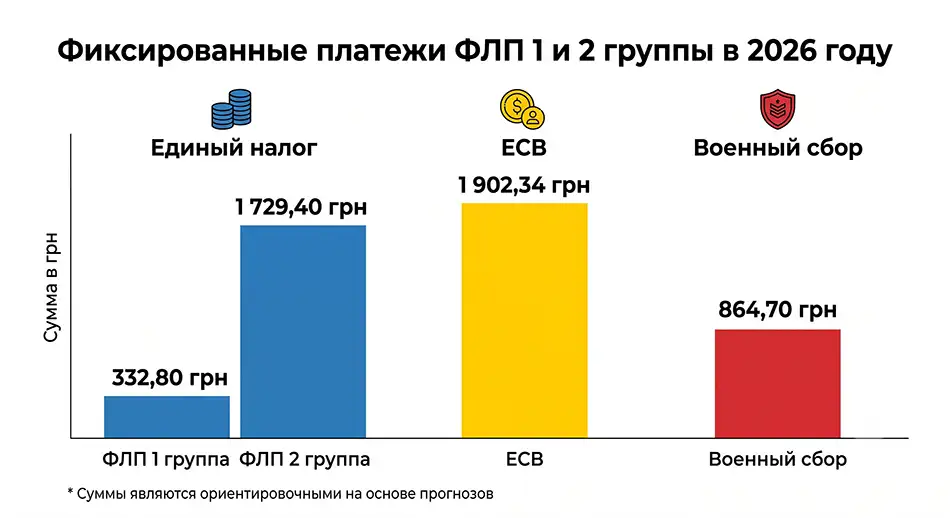
1 группа ФОП налоги в 2026 году остаются фиксированными, но суммы выросли из-за новых социальных показателей. По данным ГНС, лимит годового дохода для ФОП 1 группы составляет 1 444 049 грн, единый налог — до 332,80 грн в месяц, минимальный ЕСВ — 1 902,34 грн в месяц, военный сбор — 864,70 грн в месяц.
Эта группа остается подходящей для самого мелкого микробизнеса без наемных работников, но требует контроля годового оборота и разрешенных видов деятельности.
Для запроса «1 группа ФОП налоги» главное изменение 2026 года — не новая ставка как таковая, а рост денежных сумм из-за минимальной зарплаты и прожиточного минимума. Оплата налогов должна быть внесена в календарь платежей, чтобы избежать долгов и риска потери упрощенной системы.
2 группа ФОП налоги в 2026 году подходят для малого бизнеса, торговли, услуг населению и плательщиков единого налога. Лимит дохода для ФОП 2 группы составляет 7 211 598 грн, единый налог — до 1 729,40 грн в месяц, минимальный ЕСВ — 1 902,34 грн в месяц, военный сбор — 864,70 грн в месяц.
Для предпринимателей этой группы налоговая нагрузка прогнозируемая, но фиксированные платежи нужно платить даже в месяцы с низким доходом, если нет законных оснований для освобождения.
Для запроса «2 группа ФОП налоги» практическое действие одно — составить финансовый план на год. Если бизнес сезонный, фиксированные платежи следует распределить так, чтобы налоговые обязательства не создавали кассовый разрыв в периоды слабых продаж.
3 группа ФЛП налоги остаются наиболее гибкими для услуг, онлайн-бизнеса, ИТ, консалтинга, маркетинга, e-commerce и работы с юридическими лицами. В 2026 году для ФЛП 3 группы лимит годового дохода составляет 10 091 049 грн, ставка единого налога — 5% от дохода без НДС или 3% от дохода с НДС, минимальный ЕСВ — 1 902,34 грн в месяц, военный сбор — 1% от дохода.
ФЛП 3 группа выгодна тогда, когда расходы не являются значительной частью оборота или когда простота учета важнее возможности уменьшать налоговую базу на расходы.
Отдельное изменение 2026 года касается охранной деятельности: Закон №4698-IX исключил её из упрощенной системы с 1 января 2026 года, поэтому ФЛП и юридическим лицам с таким видом деятельности нужно переходить на общую систему или менять структуру бизнеса.
Налоги для ООО в 2026 году зависят от того, работает ли компания на общей системе или на едином налоге. Для ООО на общей системе базовая ставка налога на прибыль составляет 18%, а для банков в 2026 году действует отдельная ставка 50% в соответствии с особыми изменениями Закона №4698-IX.
ООО имеет более широкие возможности для масштабирования, работы с крупными контрагентами, участия в тендерах и привлечения инвесторов, но учет здесь сложнее, чем у ФЛП.
ООО на едином налоге 3 группы может применять ставку 5% без НДС или 3% с НДС, если соответствует условиям упрощенной системы. Такая модель часто используется для малого и среднего бизнеса, которому нужна юридическая форма, но не нужна полная модель налога на прибыль.
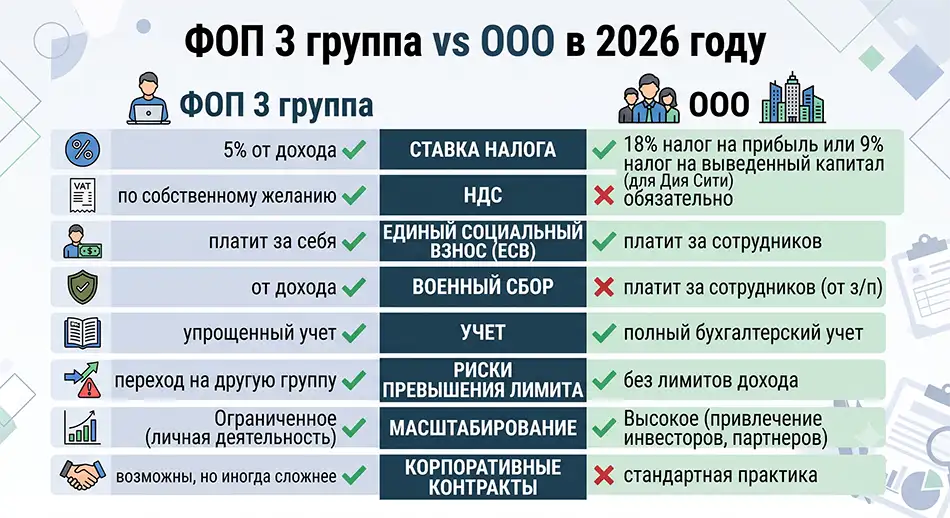
Обязательная НДС-регистрация по общему правилу наступает, если объем облагаемых операций за последние 12 календарных месяцев превышает 1 000 000 грн без НДС, но это правило имеет исключения для плательщиков единого налога 1-3 групп. ГНС в 2026 году подтверждает данный критерий для регистрации плательщиком НДС.
Отчётность также изменилась: для ФЛП и самозанятых лиц по НДФЛ, военному сбору и ЕСВ с 2026 года действует квартальный формат подачи, а юридические лица продолжают отчитываться ежемесячно. ГНС отмечала, что крайний срок для ФЛП — 40 календарных дней после окончания квартала.
Новое налоговое законодательство 2026 года не сводится только к новым суммам. Для ФЛП главное — контролировать лимит дохода, группу, НДС и запрещенные виды деятельности; для ООО — правильно планировать налог на прибыль, НДС, зарплатные налоги, дивиденды и документооборот.