Рынок DeFi в 2026 году: цифры и структура DeFi – это децентрализованные финансы, где кредитование, обмен активов, управление ликвидностью и другие операции выполняются через блокчейн и ...
10Окт

Цифровые валюты центральных банков (CBDC) могут изменить способы оплаты товаров и услуг, ускорить финансовые расчёты и уменьшить затраты на отдельные платёжные операции. Для бизнеса их внедрение означает появление новых платёжных инструментов, необходимость адаптации бухгалтерского учёта и дополнительные требования к кибербезопасности.
CBDC (Central Bank Digital Currency) — это цифровая форма национальной валюты, которую выпускает центральный банк страны. В отличие от денег на обычном банковском счёте, CBDC является прямым обязательством центрального банка, а не коммерческой финансовой организации.
Цифровая валюта может использоваться для оплаты товаров, переводов между физическими лицами, расчётов предприятий и операций между финансовыми учреждениями. Конкретные возможности зависят от технической архитектуры и законодательства страны.
По результатам исследования Банка международных расчётов (BIS), опубликованного 22 августа 2025 года, 85 из 93 опрошенных центральных банков, или 91%, в течение 2024 года исследовали розничные или оптовые CBDC. Более трети юрисдикций ускорили соответствующие работы из-за распространения стейблкойнов и других криптоактивов.
Цифровые валюты центральных банков часто сравнивают с криптовалютами. Однако между этими инструментами существуют принципиальные юридические и экономические различия.
| Характеристика | CBDC | Банковские деньги | Bitcoin | Стейблкойны |
|---|---|---|---|---|
| Эмитент | Центральный банк | Коммерческий банк | Централизованного эмитента нет | Обычно частная организация |
| Обеспечение | Обязательство центрального банка | Обязательство коммерческого банка | Традиционного обеспечения нет | Зависит от механизма стабилизации |
| Стоимость | Номинал национальной валюты | Номинал валюты счёта | Определяется рынком | Обычно привязана к другому активу |
| Регулирование | Центральный банк и национальное законодательство | Банковское законодательство | Зависит от юрисдикции | Зависит от юрисдикции |
| Основное использование | Платежи и расчёты | Платежи, депозиты, кредиты | Переводы и инвестиции | Переводы, торговля, расчёты |
CBDC не обязательно использует блокчейн. Центральные банки могут выбрать централизованную базу данных, технологию распределённого реестра или комбинированную архитектуру.
Ключевое отличие заключается в характере обязательства. Если коммерческий банк хранит средства клиента на счёте, он отвечает за выполнение соответствующих требований вкладчика. В случае CBDC эмитентом цифровых денег выступает центральный банк.
Центральные банки разрабатывают две основные категории цифровых валют. Они различаются кругом пользователей, функциональностью и назначением.
Розничная цифровая валюта предназначена для повседневных расчётов населения и бизнеса. Потенциально она позволяет оплачивать покупки через смартфон, цифровой кошелёк или совместимый платёжный терминал.
Основные сценарии использования:
Для предпринимателей наибольшее значение будет иметь возможность интегрировать CBDC в существующую систему приёма платежей без существенного усложнения работы кассы.
Оптовые CBDC (wholesale CBDC) предназначены преимущественно для финансовых учреждений и расчётов между профессиональными участниками рынка.
Их исследуют для межбанковских переводов, расчётов по ценным бумагам, операций с токенизированными активами и международных платежей.
Для обычного предприятия такие изменения могут остаться незаметными. Компания продолжит работать через свой банк, но финансовые учреждения потенциально смогут быстрее завершать расчёты между собой.
Одно из потенциальных преимуществ CBDC — сокращение времени между инициацией платежа и окончательным расчётом.
Сегодня скорость перевода зависит от банков, платёжных систем, режимов их работы и правил международных расчётов. CBDC может обеспечивать быстрое окончательное выполнение операций, если соответствующая возможность предусмотрена её архитектурой.
Однако мгновенные платежи уже существуют без CBDC. Поэтому скорость сама по себе не является уникальным преимуществом цифровой валюты центрального банка.
CBDC потенциально могут сократить затраты на отдельные этапы обработки транзакций. Но это не означает автоматического отмены комиссий для предпринимателей.
Общая стоимость платежа будет зависеть от следующих компонентов:
Компаниям стоит сравнивать не только комиссию за транзакцию, но и затраты на интеграцию, сверку платежей, возврат средств и обслуживание системы.
Для бизнеса с большим количеством ежедневных операций скорость поступления средств напрямую влияет на оборотный капитал.
Например, предприятие ежедневно получает 500 платежей со средней суммой 800 грн. Общий объем поступлений составляет 400 000 грн.
Если деньги становятся доступными быстрее, компания может раньше использовать их для закупок, расчётов с поставщиками или других текущих нужд.
Это условный пример, а не прогноз экономии от CBDC. Фактический результат будет зависеть от правил конкретной платёжной системы.
Международные платежи остаются одним из направлений исследования CBDC. Предприятия, работающие с зарубежными контрагентами, могут получить новые способы проведения трансграничных операций.
Технически это возможно, если центральные банки и платёжные операторы обеспечат совместимость соответствующих систем.
Однако существование цифровой гривны и цифрового евро не означает автоматической возможности прямого перевода между ними.
Для международных операций потребуются согласованные правила:
Именно юридическая и технологическая совместимость определят практическую пользу CBDC для экспортеров и импортеров.
Европейский центральный банк продолжает подготовку цифрового евро. Это один из самых значимых проектов CBDC для украинских предприятий, сотрудничающих с компаниями Европейского Союза.
Согласно официальной информации Европейского центрального банка о пилоте цифрового евро, для его проведения отобрано 36 платёжных провайдеров из стран еврозоны. В целом регулятор получил более 50 заявок.
Пилот запланирован на вторую половину 2027 года и должен длиться 12 месяцев. Участники будут тестировать расчёты между физическими лицами, платежи в магазинах и интернет-торговле.
Член Исполнительного совета ЕЦБ Пьеро Чиполлоне отметил, что значительный интерес к пилоту демонстрирует готовность частного сектора участвовать в развитии цифрового евро и укреплении европейской платёжной системы.
ЕЦБ ориентируется на возможную техническую готовность к первому выпуску в 2029 году при условии принятия необходимого законодательства ЕС в 2026 году.
Окончательного решения о эмиссии цифрового евро на 30 октября 2026 года нет.
Для украинских предприятий особенно важны будущие правила доступа нерезидентов, международных расчётов и использования цифрового евро через платёжных провайдеров.
Э-гривна — цифровая форма гривны, эмитентом которой должен выступать Национальный банк Украины. Её номинальная стоимость будет соответствовать обычной гривне в соотношении 1:1.
НБУ исследует возможности создания собственной цифровой валюты с 2016 года. В 2018 году регулятор провёл закрытый пилотный проект, в рамках которого проверял технологию распределённого реестра, механизмы эмиссии и осуществления платежей.
В концепции внедрения э-гривны Национального банка Украины рассматриваются различные сценарии использования цифровой валюты, включая розничные платежи, переводы между пользователями и программируемые операции. Документ описывает предварительное видение, а не окончательно утверждённую модель.
На октябрь 2026 года масштабный выпуск э-гривны для повседневного использования населением и предприятиями не состоялся.
Потенциальные направления применения зависят от окончательной модели, которую утвердит Национальный банк.
Среди возможных сценариев:
Последний вариант предполагает использование программируемых платежей. Например, система потенциально может выполнять перевод после подтверждения выполнения договорных условий.
В то же время возможность программирования платежей не означает, что центральный банк обязательно будет контролировать назначение каждой единицы цифровой валюты. Такие механизмы зависят от архитектуры и законодательных ограничений.
Несмотря на потенциальные преимущества, цифровые валюты центральных банков создают дополнительные технологические и организационные требования.
| Риск | Возможное влияние на бизнес | Способ минимизации |
|---|---|---|
| Кибератаки | Несанкционированные операции или потеря доступа | Многофакторная аутентификация, контроль доступа |
| Технические сбои | Временная невозможность принимать платежи | Резервные платёжные каналы |
| Регуляторные изменения | Дополнительные требования к отчётности и проверкам | Регулярный юридический аудит |
| Проблемы совместимости | Усложнение интеграции с ERP и POS | Использование стандартизированных API |
| Ограничения использования | Лимиты остатков или транзакций | Диверсификация платёжных инструментов |
| Защита персональных данных | Риск неправомерного доступа к информации | Шифрование и политики конфиденциальности |
Для финтех-компаний особое значение будет иметь правовой статус услуг, которые они планируют предоставлять.
Предприятиям, разрабатывающим собственные платёжные продукты, стоит заранее оценить требования к регистрации финансового учреждения и возможности получения соответствующей лицензии. На Poshuk.info представлена информация о регистрации финансовых компаний в Украине.
При этом обычный приём цифровой валюты как оплаты не обязательно будет требовать отдельной финансовой лицензии. Требования будут зависеть от роли компании и законодательства.
Использование цифровой валюты центрального банка не отменяет обязанности вести бухгалтерский учёт, документировать хозяйственные операции и выполнять налоговые обязательства.
После внедрения CBDC компаниям понадобится определить порядок:
Конкретные бухгалтерские проводки будут зависеть от национальных стандартов, нормативных документов регулятора и правового статуса CBDC.
Для компаний с большим числом платежей важно обеспечить автоматическую передачу информации между платёжной платформой и учётной системой.
Сам факт использования CBDC не означает появления нового налога. Налоговые последствия определяются характером хозяйственной операции и соответствующим законодательством.
Например, если предприятие продаёт товары за цифровую гривну, это не меняет экономической сути продажи. В то же время могут возникнуть дополнительные требования к документальному подтверждению платежа и его отражению в учёте.
Для трансграничных операций дополнительно нужно учитывать валютное регулирование, правила налогообложения международных доходов и требования финансового мониторинга.
Бизнесу не нужно немедленно менять платёжную инфраструктуру. Целесообразнее оценить техническую готовность систем и отслеживать решения регуляторов.
Практическая подготовка предполагает несколько этапов.
Планировать расходы на интеграцию целесообразно после появления официальных технических спецификаций и правил доступа.
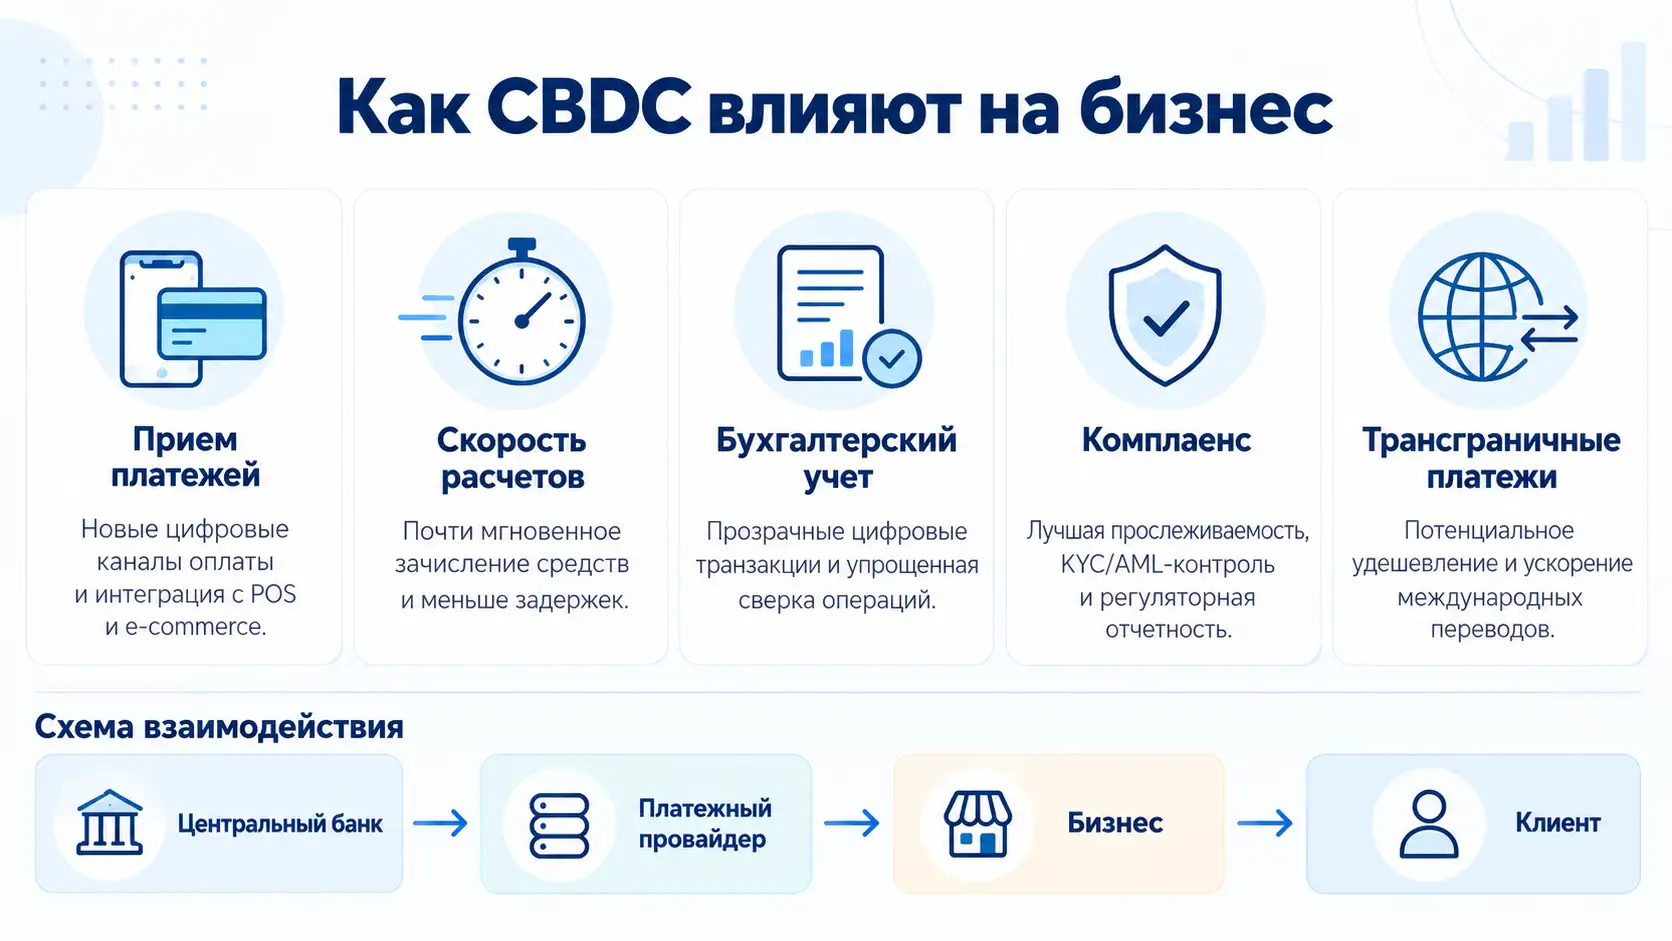
Существующие проекты не предусматривают автоматического отказа от банковских счетов, карт и наличных. Например, Европейский центральный банк рассматривает цифровой евро как дополнение к имеющимся формам денег.
Дальнейшая роль CBDC будет зависеть от спроса пользователей, законодательства, доступности технологий и экономической целесообразности.
Для предприятий основной вопрос заключается не в том, какая форма денег полностью заменит другую, а в том, как обеспечить удобный приём платежей, контроль затрат и совместимость различных платёжных каналов.